目录
重要摘要
2026-07-17 当前观点: OGM 是一项真实的、 有用的技术, 在临床细胞遗传学, 特别是血液肿瘤里, 它比核型加 FISH 更好, 证据和支付都在逐步到位。 但它的优势建立在测序还不够长、 不够便宜、 不够深的前提上, 而这个前提正在被长读长测序和 Illumina 的新技术慢慢拿走。 在组装这件事上我亲眼看着它从必选变成可选, 我认为同样的事会在细胞遗传学里更慢地再发生一次。 公司层面, 营收停在 ~$29M, 研发被砍到每年 ~$12M, 现金只够到 2027 年初, 稀释还会继续。 技术大概率会活下去, 不管是在 Bionano 自己手里, 还是被收进一家更大的公司; 但作为一家独立公司, 它面临的不确定性非常大。 目前没有仓位。
2026-07-17 技术路线: 光学图谱的本质, 是用很低的信息密度 (每 ~6kb 一个点) 去换极长的跨度和很低的成本。 它不读碱基, 但能一次看到 250kb 范围内的结构, 每个样本耗材大约 $500。 在大片段结构变异、 平衡易位、 低频体细胞变异这几件事上, 它目前仍然比测序更直接、 更便宜。 但这个优势是建立在测序「还不够长、 还不够便宜、 还不够深」的前提上的, 而测序在这三方面都在快速进步。
2026-07-17 市场判断: 公司自己估算 OGM 的潜在市场是每年 $10.0B: 全球 ~10K 家细胞遗传学实验室, 每年 ~10.0M 个样本。 但上市快八年、 全面商业化十几年之后, 营收只有 TTM $28.74M。 我认为真正能吃到的市场, 是血液肿瘤为主的临床细胞遗传学, 加上细胞和基因治疗的质控。 这是一个真实的、 有支付的市场, 但它是一个「窗口期」市场: 在测序能便宜地、 足够深地同时看清 SNV 和 SV 之前, OGM 是替代核型最好的工具; 一旦测序做到了, 实验室更可能直接跳过 OGM。 我猜这个窗口还有 5-10 年。
2026-07-17 竞争格局:
| 方法 | 看到什么 | 主要短板 |
|---|---|---|
| 核型分析 G 显带 | 全基因组, ~5-10Mb 分辨率, 平衡易位 | 要细胞培养, 慢, 分辨率低, 靠人工 |
| FISH | 已知目标位点 | 只能看事先设计的探针 |
| CMA 芯片 | 全基因组 CNV | 看不到平衡易位和倒位 |
| 短读长 WGS (Illumina) | SNV, CNV, 部分 SV | 重复区和平衡事件弱 |
| 长读长 WGS (PacBio, ONT) | SNV, SV, 甲基化, 分型 | 高深度的成本还高 |
| Proximity mapped reads (Illumina) | 在短读长上加长程信息 | 刚开始商业化, 临床证据少 |
| OGM (Bionano) | 500bp 以上所有 SV, 低频体细胞 SV | 不读碱基, 样本要求高 |
| EGM (Nabsys, Hitachi) | 电子方式读结构 | 装机和证据都很少 |
2026-07-17 数据分析:
| 代码 | BNGO | |
| 数据截至 | 2026-07-17 | |
| 股价 | 1.15 | |
| Shares Outstanding | 11.48 M | # 2026-05-06。 另有 ~12.1M 份权证 (2026-03-31)。 |
| Market Cap | 13.2 M | # 市值只剩一个零头。 |
| Revenue | 28.74 M | # TTM, 2025-Q2 到 2026-Q1。 |
| Gross Margin | 48.6% | # 2026-Q1。 |
| Earning | -31.59 M | |
| PS | 0.46 | |
| PE | -0.42 | |
| Cash | 14.4 M | # 2026-03-31 现金加短期投资。 另有 10.3M 受限资金, 已在 2026-05-26 用来还清可转债。 |
| FCF (-SBC) | -22.9 M | |
| Cash Runway | 0.63 | # 公司自己的说法是能撑到 2027-Q1。 |
| 稀释 3年 | 2144% | # 2023-05 到 2026-05, 拆股调整后。 |
| 稀释 1年 | 241.1% | |
| 装机量 | 387 | # 2025-12-31。 |
| Flowcells 2025 | 30,171 | # 平均每台仪器一年 ~78 个样本。 |
完整笔记
个人经历
个人经历: 博士期间我们做过大鼠的 reference genome, 也就是标准参考基因组的组装, 当时用的就是 Bionano 的光学图谱 optical mapping。 和公司本身有过技术上的对接, 也通过服务方跑过样本, 具体细节这里就不展开了。 我们用的是 DLS 直接标记 Direct Label and Stain: 把超长的 DNA 分子在一个固定的 6bp motif 上打上荧光点, 拉直以后拍照, 每一条分子就变成一串点。 点和点之间的间距可以给出一个大约的 guess, 大概知道两个 motif 之间隔了多少碱基。 这串间距信息和测序得到的 contig 放在一起比对, 就能把 contig 排好顺序、 定好方向、 估出 gap 的长度, 还能发现组装里拼错的地方。 这就是 Bionano 在组装里最核心的用处。
- 所以我对这项技术的感受是很具体的: 它不读碱基, 但它看的范围非常大, 在那个年代给组装提供了一份几乎独立的「物理证据」。 这在 2017-2019 年测序读长还不够长的时候非常有价值。
- 我参与的这个大鼠参考基因组, 就是后来的 mRatBN7.2 (Sanger, Vertebrate Genomes Project), 2020 年被 Genome Reference Consortium 采纳为新的大鼠标准参考基因组。 用的就是 PacBio CLR + 10x linked reads + Bionano DLS + Hi-C 这一整套组合。 这一组合里的三家公司, 正好是我这一系列要写的三篇: Bionano, PacBio, 10x Genomics。
- 也因为用过, 我更清楚它后来在组装领域被替代的过程。 这是这篇想讲清楚的一个核心问题。
公司历史
IPO 前:
- 2003年, Han Cao 从 Princeton 的纳米通道 nanochannel 研究里 spin-out 出 BioNanomatrix, 技术来自一个 DARPA 资助的项目, Princeton 独家授权。 核心想法就是用硅片上的纳米通道把一条很长的 DNA 拉直。
- 2011年改名 BioNano Genomics, Erik Holmlin 出任 CEO, 一做就是15年。 同年 Al Luderer 进入董事会。 公司后来总部在 San Diego。
- 2012年, Lam et al. 在 Nature Biotechnology 发表纳米通道基因组图谱的方法论文, 同年推出第一代仪器 Irys。
- 2017年推出第二代仪器 Saphyr, 之后推出 DLS 直接标记。 这两件事让图谱的质量和通量都上了一个台阶, 也是我们那一代组装项目用上它的时候。
- 这个阶段客户基本是科研机构, 主要用途是 de novo 组装和结构变异研究。 2017年营收 $9.51M, 亏损 $23.37M。
IPO: 2018-08-21 在 Nasdaq 上市, 卖了 3.864M 个 unit, 每个 $6.125, 一个 unit 是一股加一份权证, 净融资只有 $19.4M。 发行前规模被一再下调, 还要附送权证才卖得出去。 一个要靠送权证才能完成的小 IPO, 说明当时机构对它的兴趣很弱。
IPO 后:
- 2019年: 营收从 $12.0M 掉到 $10.13M, 亏损扩大到 $29.82M。 股价从 ~$5 一路跌到 ~$1, 靠小额增发撑着。
- 2020年: 4月最低到 $0.25。 8月收购 Lineagen, 一家做自闭症和发育迟缓检测的临床实验室, 开始进入临床服务。 年底开始被散户炒作。
- 2021年1月: 股价从12月初的 ~$0.50 冲到 $5-$12。 公司抓住窗口, 1月里完成两次承销增发, $3.05 卖了 $101.8M, $6.00 卖了 $230M, 加上 ATM, 一个月募了大约 $349M。 2021-02-16 收盘 $15.57, 是上市以来的最高点。 平心而论, 这一波融资是管理层做得最对的一件事。
- 2021-10: 用大约 $100M 现金加股票收购 BioDiscovery, 拿到 NxClinical 细胞遗传学分析软件, 也就是后来的 VIA。
- 2022-11: 收购 Purigen, 一家用等速电泳 ITP 提取 DNA 的公司, 首付 $32M, 另有最多 $32M 的里程碑付款。 想解决的是超长 DNA 提取这一步。
- 2023年: 营收到顶, $36.12M。 但亏损也到顶, -$232.49M, 其中有 $77.3M 的商誉减值。 2023-08 做了 1:10 的反向拆股, 5月和10月两次重组裁员。
- 2024年: 1月 Stratys 高通量仪器全面商业发布。 3月和9月又两次重组, 分别裁掉大约120人和83人, 关掉了 Lineagen 的非 OGM 检测业务。 Purigen 和 Lineagen 的无形资产全额减值。 5月发了 $20M 面值的 JGB 有担保可转债, 用来以 115% 赎回之前的 High Trail 债。 6月 AMA 给 OGM 用于血液肿瘤批了第一个 Category I CPT code 81195。
- 2025年: 1月 1:60 反向拆股, 同月以 $15.12 (拆股调整后)做了一笔 $10M 的直接发行并附送权证。 9月又以 $2.00 做了一笔 $10M 的发行, 每股附送 E 和 F 两份权证。 AMA 给 OGM 用于遗传病批了第二个 CPT code 81354。 Bionano Laboratories 自己的血液肿瘤和遗传病 LDT 也在这一年停掉了, 只留下 FSHD1。
- 2026年: 1月起 81195 的 Medicare 支付价从 $1,263.53 提到 $1,853.22, 涨了 47%。 2026-05-05 Holmlin 卸任 CEO, 董事长 Al Luderer 出任临时 CEO。 2026-05-26 到期日还清了全部可转债。 2026-06-02 首席医学官 Alka Chaubey 辞职。 2026-06-24 宣布 Alex Hastie 7月20日出任首席科学官, 他是 2012 年那篇 Nature Biotechnology 论文的第二作者。
股价走势: 拆股调整后, 从 IPO 到 2026-07-17 跌了 99.97%, 从 2021 年的高点跌了 99.99%。 中间做了两次反向拆股, 一共 1:600。 IPO 时的 $6.125, 换算成今天的股数相当于 $3,675, 现在是 $1.15。
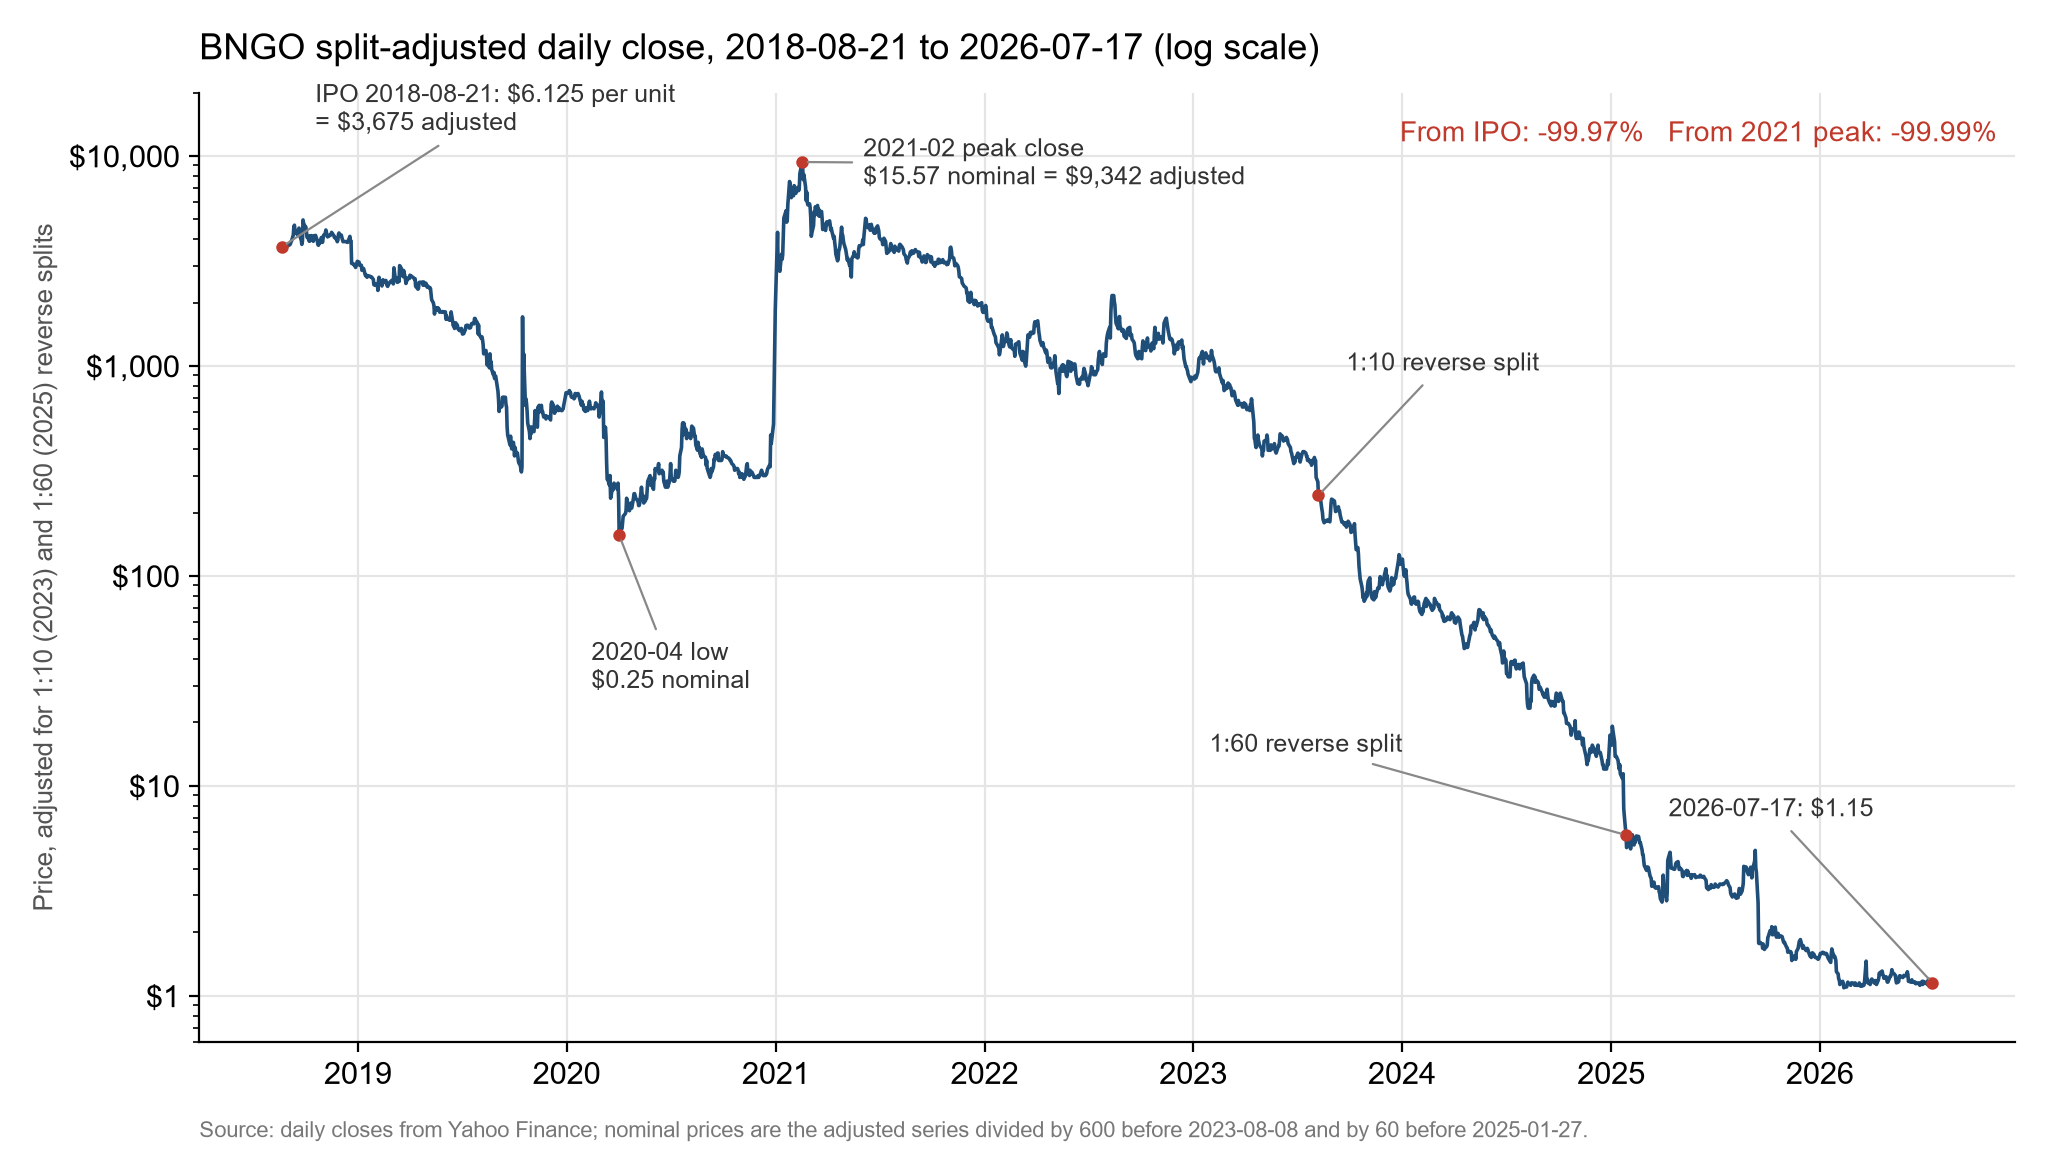
管理层: 2021 年那一波融到的 ~$349M, 大部分花在了收购和扩张上。 三笔收购 Lineagen, BioDiscovery, Purigen, 后来要么减值, 要么关停, 只有 BioDiscovery 的软件变成了 VIA 留了下来。 之后就是连续几年的重组、 裁员、 反向拆股。 这是一个很典型的 2021 年的故事: 钱来得太容易, 花得也太快。 15年的 CEO 在 2026 年离开, 现在是董事长临时兼任, 首席医学官也走了。 我觉得公司现在处在一个「找出路」的阶段。
技术原理
基本原理: 光学基因组图谱 OGM, Optical Genome Mapping。 一共几步:
- 1 - 提取超高分子量 UHMW DNA, 分子平均 ~250kb, 长的可以到几 Mb。 普通测序的建库根本不在乎 DNA 断不断, 但 OGM 的一切都建立在分子够长上。
- 2 - 标记。 DLS 用一个酶 DLE-1 在 CTTAAG 这个 6bp 的 motif 上直接接上荧光基团, 人类基因组里平均每 100kb 大约有 16 个点, 也就是平均 ~6kb 一个。 再把 DNA 骨架整体染色。
- 3 - 拉直和成像。 芯片上每个 flowcell 有 ~120K 条 ~30nm 宽的纳米通道, 电泳把 DNA 推进通道, 通道窄到 DNA 没法卷曲, 只能被拉成一条直线, 然后高速成像。 Saphyr 每小时大约能拍 205 Gbp, Stratys 是 530-820 Gbp。
- 4 - 分析。 每条分子就是一串点, 相当于一个条形码。 软件用这些条形码互相比对, 拼出整个基因组的共识图谱 consensus map, 再和参考序列推算出来的理论图谱比对。 点的间距和顺序对不上的地方, 就是结构变异。
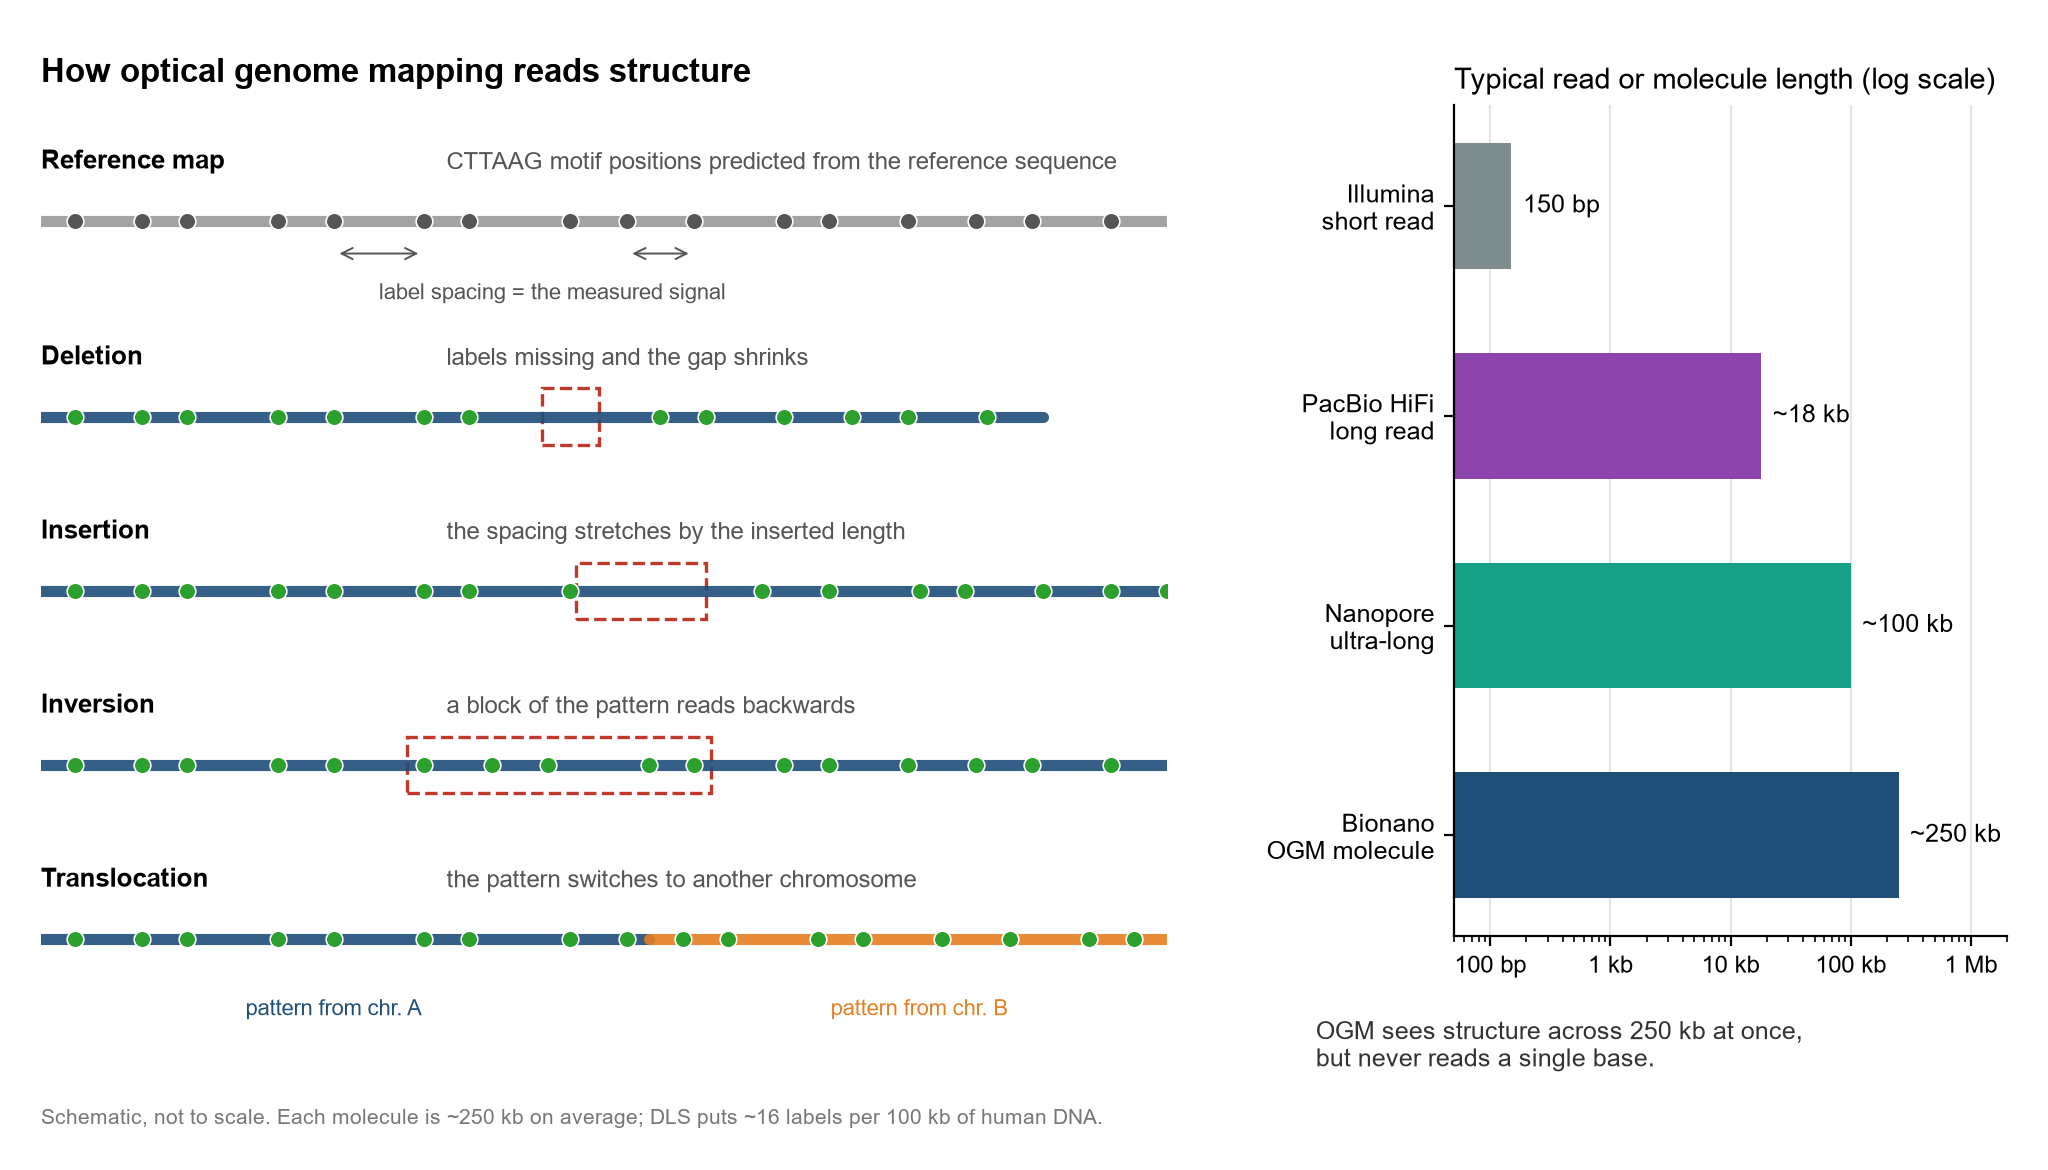
标记化学: 早期用的是切口酶 Nt.BspQI 识别 GCTCTTC, 先切一个单链切口, 再补上荧光核苷酸, 叫 NLRS。 问题是切口本身会让 DNA 变脆, 两条链上离得近的切口会直接把分子打断, 图谱拼不长。 DLS 不切 DNA, 直接把荧光接在 motif 上, 分子保持完整, 图谱的 N50 一下子可以超过 60Mb, 基本可以做到染色体臂级别。 这一步改进对组装来说是质变。
能看到什么:
- 500bp 以上的所有类型结构变异: 缺失、 插入、 重复、 倒位、 易位、 拷贝数变化、 非整倍体。
- 平衡易位和倒位。 这是 CMA 芯片和短读长测序的盲区, 因为平衡事件不改变拷贝数, 短读长又很难跨过断点两侧的重复序列。 对血液肿瘤来说这是最关键的一类变异。
- 重复序列的扩增和收缩, 比如 FSHD1 的 D4Z4 重复收缩, 这个用测序很难做。
- 复杂重排, 比如染色体碎裂 chromothripsis。
- 低频体细胞变异。 测到 ~300x 的深度以后, 可以看到变异等位基因频率 VAF 低到 ~5% 的结构变异。 这对肿瘤样本很重要。
看不到什么:
- 看不到碱基。 SNV 和小的 indel 完全看不到, 必须配合测序。
- 断点只能定位到 kb 级别, 因为两个标记点之间平均隔了 ~6kb。 融合基因的精确断点还是要靠测序确认。
- 没有标记点或者重复太多的区域看不到, 比如着丝粒和近端着丝粒染色体的短臂。 Robertsonian 易位这类事件就很难。
- 样本限制很硬。 需要新鲜或冷冻的血液、 骨髓、 细胞或组织, FFPE 石蜡样本基本不行。 这一条直接把绝大部分实体瘤的常规病理样本挡在了门外。
- 看不到甲基化, 这一点长读长测序是顺带就有的。
基因组组装: 这是我当年用它的场景。 测序拼出来的 contig, 在电脑里按 CTTAAG 的位置「数字酶切」成理论图谱, 再和光学图谱比对。 它能做三件事: 1 - 把 contig 排序、 定向, 搭成 scaffold。 2 - 用标记点的间距估出 contig 之间 gap 的长度。 3 - 和图谱冲突的地方往往是组装拼错了, 可以在那里切开。 在 PacBio CLR 和 10x linked reads 的年代, 这一步几乎是高质量组装的标配。
- 2019 年以后 PacBio HiFi 出来, 单条读长 ~15-20kb 并且准确率 99.9% 以上, 再配上 Hi-C 做染色体级别的挂载, 很多物种直接就能组装到染色体级别。 2022 年 T2T 联盟发表了第一个完整无 gap 的人类基因组 CHM13, Bionano 在里面主要是用来做验证。
- VGP 的流程后来也把 Bionano 变成了可选项: 以 HiFi 为主, Hi-C 和 Bionano 用来补充。 换句话说, 在组装这件事上, 它从「必须有」变成了「有了更好」。 科研市场里它最早、 最独特的用处, 正在被测序本身吃掉。
技术路线: 光学图谱的本质, 是用很低的信息密度 (每 ~6kb 一个点) 去换极长的跨度和很低的成本。 它不读碱基, 但能一次看到 250kb 范围内的结构, 每个样本耗材大约 $500。 在大片段结构变异、 平衡易位、 低频体细胞变异这几件事上, 它目前仍然比测序更直接、 更便宜。 但这个优势是建立在测序「还不够长、 还不够便宜、 还不够深」的前提上的, 而测序在这三方面都在快速进步。
技术演进:
- 仪器: Stratys 2024 年全面发布, 通量是 Saphyr 的 ~4 倍, 每年最多 ~13.5K 个 100x 的人类基因组。 不过公司现在的策略是提高已有装机的使用率, 不再主推新装机。
- 样本: Ionic 等速电泳提取, 目标是用更少的细胞拿到超长 DNA, 将来也许能开放更多样本类型。
- 软件: VIA 把 OGM、 芯片、 NGS 的数据放在一个界面里解读。 我觉得软件是这家公司比较聪明的一步, 细胞遗传学实验室真正的瓶颈往往是解读和出报告, 而不是跑样本。
- 研发投入在萎缩。 R&D 从 2023 年的 $54.03M 砍到 2025 年的 $11.37M, 2026-Q1 只有 $3.14M。 一家每年研发 ~$12M 的公司, 要和 Illumina、 PacBio、 Oxford Nanopore 拼技术迭代, 是很难的。
- 我对技术未来的判断: 「看超长分子」这个物理方法本身会长期存在, 但它更可能退到一个专门的 niche 里。 结构变异检测的主流, 最终大概率会被整合进一次测序里完成: 长读长测序越来越便宜, Illumina 也在 2026-02 发布了基于 proximity mapped reads 的 TruPath Genome, 直接在现有的 NovaSeq X 上做长程信息。 一次测序就能同时给出 SNV、 SV、 甲基化, 对实验室来说是更简单的选择。
市场和商业化
科研市场: de novo 组装加上结构变异研究。 截至 2025-12-31 全球装机 387 台, 2025 年一共卖了 30,171 个 flowcell, 一个 flowcell 对应一个样本。 平均下来每台仪器一年只跑 ~78 个样本, 一周还不到两个。 很多装机是大学和研究所的仪器, 利用率很低。 组装需求又在被 HiFi + Hi-C 替代, 我认为科研市场不会是它的增长来源。
临床: 血液肿瘤: 这是最现实、 最有希望的板块。 白血病、 骨髓增生异常综合征、 多发性骨髓瘤的诊断和分型, 很依赖染色体层面的结构异常。 现在的标准是核型分析 (G 显带)加一组 FISH。 核型要先培养细胞拿到分裂中期, 分辨率只有 ~5-10Mb, 结果要等一到三周, 而且很看技术员的经验。 OGM 不用培养, 一次看全基因组, 分辨率高几个数量级。
- 证据: 2025 年, 国际光学基因组图谱联盟 ICOGM 在 American Journal of Hematology 发表专家共识, 建议在血液肿瘤的诊断流程里把 OGM 作为标准细胞遗传学检测, 比如在 AML 里替代传统核型和大部分 FISH (急性早幼粒白血病的 PML::RARA 除外)。
- 支付: CPT 81195 是 2024 年批的 Category I code, 2026 年起 Medicare 支付价 $1,853.22。 对一个耗材成本 ~$500 的检测来说, 实验室的经济账是算得过来的。
- 问题是专家共识不等于临床指南。 美国真正决定检测路径的是 NCCN 之类的指南和支付方的政策, OGM 还没有成为写进主流指南的一线检测。 从「专家建议」到「标准流程」, 中间还有很长的路。
临床: 遗传病: 产后的发育迟缓、 智力障碍、 自闭症, 产前诊断, 以及不孕不育。 现在的一线检测是 CMA 芯片, 看不到平衡易位和倒位, OGM 可以补上这一块。 CPT 81354 2026 年生效, 是第二个 Category I code。 2026 年 6 月公司还宣布了一批不孕不育方向的研究, 在不明原因不孕里大约四分之一能找到遗传原因。 不过遗传病这边的竞争对手不是核型, 而是越来越普及的临床全基因组测序。 「Genome-first」正在成为共识, 短读长 WGS 已经能看到 CNV 和很大一部分 SV, 长读长 WGS 进临床只是时间问题。 OGM 在这里的窗口比血液肿瘤更窄。
细胞和基因治疗: 基因编辑过的细胞、 iPSC 细胞库, 需要检查有没有引入大片段缺失、 易位这类结构异常。 这个需求是真实的, 监管也越来越重视。 公司估计这块是 $3.0B 的市场, 我觉得明显偏乐观, 但它是一个对价格不敏感、 看重灵敏度的场景, 适合 OGM。
大健康和筛查: 新生儿筛查、 人群基因组、 携带者筛查、 消费级基因检测。 我认为这些对 OGM 来说短期内都不现实。 OGM 需要新鲜血液里提取的超长 DNA, 干血片不行; 通量和成本也做不到筛查的量级。 这些市场最终会是测序的。
报销和监管: OGM 的仪器和试剂都是 RUO 科研用途, 没有 FDA 批准。 临床上是各个实验室自己验证后作为 LDT 来做。 2025-03-31 美国联邦法院撤销了 FDA 的 LDT 监管规则, 这对走 LDT 路线是利好。 但公司自己的 Bionano Laboratories 在 2025 年为了省钱停掉了大部分 LDT, 等于把临床推广完全交给了客户实验室。
市场判断: 公司自己估算 OGM 的潜在市场是每年 $10.0B: 全球 ~10K 家细胞遗传学实验室, 每年 ~10.0M 个样本。 但上市快八年、 全面商业化十几年之后, 营收只有 TTM $28.74M。 我认为真正能吃到的市场, 是血液肿瘤为主的临床细胞遗传学, 加上细胞和基因治疗的质控。 这是一个真实的、 有支付的市场, 但它是一个「窗口期」市场: 在测序能便宜地、 足够深地同时看清 SNV 和 SV 之前, OGM 是替代核型最好的工具; 一旦测序做到了, 实验室更可能直接跳过 OGM。 我猜这个窗口还有 5-10 年。
竞争格局
竞争格局:
| 方法 | 看到什么 | 主要短板 |
|---|---|---|
| 核型分析 G 显带 | 全基因组, ~5-10Mb 分辨率, 平衡易位 | 要细胞培养, 慢, 分辨率低, 靠人工 |
| FISH | 已知目标位点 | 只能看事先设计的探针 |
| CMA 芯片 | 全基因组 CNV | 看不到平衡易位和倒位 |
| 短读长 WGS (Illumina) | SNV, CNV, 部分 SV | 重复区和平衡事件弱 |
| 长读长 WGS (PacBio, ONT) | SNV, SV, 甲基化, 分型 | 高深度的成本还高 |
| Proximity mapped reads (Illumina) | 在短读长上加长程信息 | 刚开始商业化, 临床证据少 |
| OGM (Bionano) | 500bp 以上所有 SV, 低频体细胞 SV | 不读碱基, 样本要求高 |
| EGM (Nabsys, Hitachi) | 电子方式读结构 | 装机和证据都很少 |
长读长测序: 这是最核心的长期威胁, 也正好是下一篇 PacBio 的主题。 PacBio 2024-10-29 宣布 SPRQ 化学把 HiFi 人类基因组成本降到 $500 以下, 下一代 SPRQ-Nx 的目标是规模化以后 $300 以下。 一次 HiFi 测序同时给出 SNV、 SV、 甲基化和单倍型分型, 信息量远大于 OGM。 现在的研究结论是: 1-50kb 的 SV, Nanopore 和 OGM 效果差不多; 50kb 以上, OGM 更好。 再加上血液肿瘤需要 ~300x 的深度去看低频变异, 长读长测到这个深度还太贵。 这就是 OGM 目前守得住的阵地。 但阵地的边界, 是由测序的价格决定的。
短读长和 proximity mapped reads: Illumina 在 2025 年公布了 constellation, 2026-02 改名 proximity mapped reads, 同月在 AGBT 发布了第一个产品 TruPath Genome, 直接在现有的 NovaSeq X 上产生长程信息, 号称能检测各类 SV 包括易位。 GeneDx 已经在试。 Bionano 一直说的愿景是「每一台测序仪旁边都配一台 OGM」, 而 Illumina 的做法是让测序仪自己就把这件事做了。 我觉得这是对 Bionano 商业逻辑最直接的挑战。
传统细胞遗传学: 核型和 FISH 是现在的正主。 它们的护城河不是技术, 而是指南、 支付、 实验室流程和人员习惯。 OGM 要赢的其实是这场替代, 这个过程很慢。
其他图谱技术: Nabsys 的电子图谱 EGM, 2024-08 被 Hitachi High-Tech 控股。 早年做光学图谱的 OpGen 后来转去做感染诊断了。 Hi-C 一类的方法 (Arima, Dovetail) 既能做组装挂载, 也开始被用来做肿瘤里的易位检测, 并且能处理 FFPE 样本, 这一点 OGM 做不到。
竞争判断: 现在这个时间点, 在「便宜地看清大片段结构变异, 特别是血液肿瘤里的平衡易位和低频变异」这件事上, OGM 仍然是最好的工具, 证据也最多, 有 1,800 多篇论文。 但它的竞争对手不是另一家图谱公司, 而是整个测序行业的成本曲线。 我认为长期来看, 它的结局更可能是成为测序之外的一个专门检测, 或者被一家更大的诊断、 工具公司收进产品线, 而不是成长为一个独立的大平台。
财务和生存
数据分析:
| 代码 | BNGO | |
| 数据截至 | 2026-07-17 | |
| 股价 | 1.15 | |
| Shares Outstanding | 11.48 M | # 2026-05-06。 另有 ~12.1M 份权证 (2026-03-31)。 |
| Market Cap | 13.2 M | # 市值只剩一个零头。 |
| Revenue | 28.74 M | # TTM, 2025-Q2 到 2026-Q1。 |
| Gross Margin | 48.6% | # 2026-Q1。 |
| Earning | -31.59 M | |
| PS | 0.46 | |
| PE | -0.42 | |
| Cash | 14.4 M | # 2026-03-31 现金加短期投资。 另有 10.3M 受限资金, 已在 2026-05-26 用来还清可转债。 |
| FCF (-SBC) | -22.9 M | |
| Cash Runway | 0.63 | # 公司自己的说法是能撑到 2027-Q1。 |
| 稀释 3年 | 2144% | # 2023-05 到 2026-05, 拆股调整后。 |
| 稀释 1年 | 241.1% | |
| 装机量 | 387 | # 2025-12-31。 |
| Flowcells 2025 | 30,171 | # 平均每台仪器一年 ~78 个样本。 |
营收趋势: 营收 2023 年到顶 $36.12M, 之后两年回落到 ~$28-29M。 亏损从 2023 年的 -$232.49M 收窄到 2025 年的 -$26.39M, 主要靠的是砍成本, 不是靠增长。 现金在 2021 年初最高 $362.1M, 到 2026-03-31 只剩 $14.4M。 拆股调整后, 股数从上市时到现在涨了 ~687 倍。
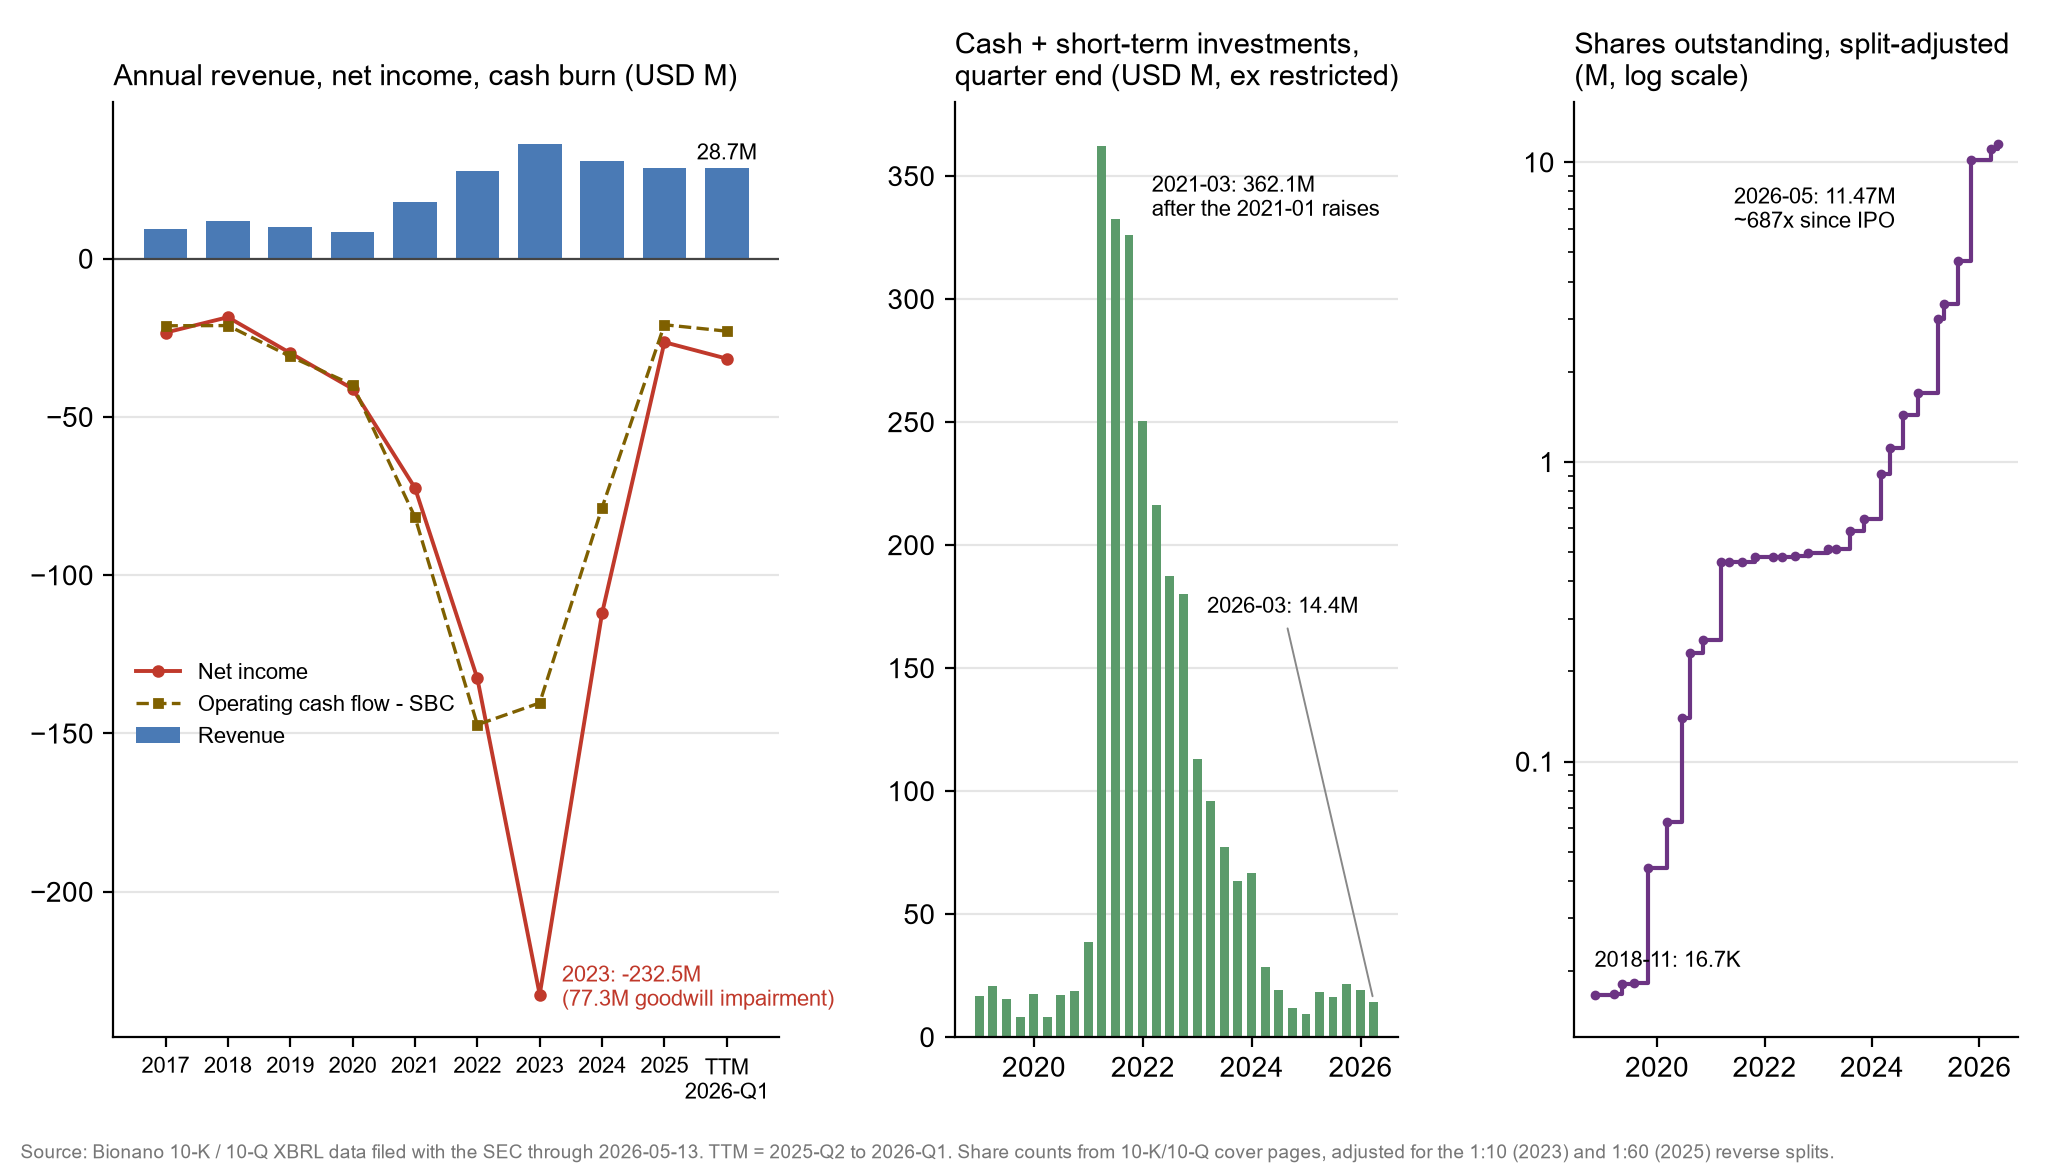
收入结构: 2026-Q1 营收 $6.69M, 同比 +4%。 其中耗材 $3.90M, 同比 +20%, flowcell 卖了 8,178 个, 同比 +17%, 这是最健康的一块。 仪器 $0.96M, 软件 $1.23M (同比 -40%), 服务 $0.59M。 地区上欧洲中东非洲占 53%, 美洲只占 37%。 毛利率 48.6%, 但季度运营开支 $11.1M, 毛利只有 $3.3M, 离打平还很远。 公司给的 2026 全年营收指引是 $30-33M。
现金和融资: 年报和 2026-Q1 季报都写了 going concern, 也就是对持续经营存在重大疑虑, 并且直接提到如果融不到钱可能会申请破产保护。 好的一面是 2026-05-26 还清了有担保可转债, 资产上不再有抵押。 2026-05-08 公司提交了新的 S-3 储架注册。 再加上 ~12.1M 份权证, 其中 E 和 F 两批行权价 $2.00, 我认为 2026 年下半年再融资几乎是确定的事, 稀释还会继续。 董事会也有一个战略委员会在评估包括出售公司在内的各种选项。
参考资料
- Bionano 纳米通道图谱的方法论文, Han Cao 和 Alex Hastie 都在作者里。 当时的标记点平均间距 ~9kb。
- 我参与的大鼠新参考基因组, PacBio CLR + 10x + Bionano DLS + Hi-C 的典型组合。
- 1-50kb 的 SV, Nanopore 和 OGM 差不多; 50kb 以上 OGM 更好。 300x 深度下 VAF 可以低到 ~5%。
- ICOGM 的专家共识, 是 OGM 在血液肿瘤里最重要的一份背书。
- 长读长的成本曲线, 是决定 OGM 窗口期长短的那条线。
2025-01 Introducing constellation mapped read technology - Illumina
- Illumina 在测序仪上直接做长程信息, 2026-02 改名 proximity mapped reads。
- 81195 从 $1,263.53 涨到 $1,853.22。
2026-03-23 Bionano Genomics 2025 Form 10-K - SEC
- 装机量、 flowcell、 市场估算、 going concern 和融资历史都来自这里。
2026-05-13 Bionano Reports First Quarter 2026 Results and Provides a Business Update - Bionano
- 最近一个季度的数据和 2026 年指引。
我的观点
当前观点: OGM 是一项真实的、 有用的技术, 在临床细胞遗传学, 特别是血液肿瘤里, 它比核型加 FISH 更好, 证据和支付都在逐步到位。 但它的优势建立在测序还不够长、 不够便宜、 不够深的前提上, 而这个前提正在被长读长测序和 Illumina 的新技术慢慢拿走。 在组装这件事上我亲眼看着它从必选变成可选, 我认为同样的事会在细胞遗传学里更慢地再发生一次。 公司层面, 营收停在 ~$29M, 研发被砍到每年 ~$12M, 现金只够到 2027 年初, 稀释还会继续。 技术大概率会活下去, 不管是在 Bionano 自己手里, 还是被收进一家更大的公司; 但作为一家独立公司, 它面临的不确定性非常大。 目前没有仓位。
创建标题: 好技术, 但窗口期在被测序慢慢关上。