目录
重要摘要
2026-08-21 当前观点: 我认为 HiFi 在技术上已经赢了, 临床研究和大型基因组数据项目也在把它变成常规流程。 PacBio 还没证明的是, 这些流程能不能带来稳定的耗材复购和足够的毛利。 2026-Q2 耗材已经占了营收的一半, 但全年营收还是 ~$160M, 毛利率只有 ~32%, TTM 自由现金流 -$123M。 我会一起看三件事: 病人层面的证据、 每台仪器的使用量、 耗材和毛利。 长读长市场变大, 不自动等于 PacBio 赚钱。 目前没有仓位。
2026-08-21 技术路线: PacBio 的核心是「又长又准」, 再加上一套很成熟的组装、 分相和变异分析流程。 我认为这个优势还很明显, 但 Q30 已经不是它独有的了, Nanopore 的 duplex 也能做到 Q30 左右。 现在真正比的是: 多少数据是能用的高质量数据, 有效覆盖要花多少钱, 难测的变异能不能稳定地测出来。
2026-08-21 临床证据: 2026-06-13 NEJM 发表的研究里, 两家中心的 832 位先证者, 长读长诊断了 160 例, 标准检测诊断了 137 例, 19.2% 对 16.5%。 我认为这比单纯比准确度更有说服力, 但 2.7 个百分点的提升只是这一批病人、 这一套流程的结果。 接下来要看的是: 换一家医院能不能复现, 能不能少做几轮检测, 每确诊一个病人总共要花多少钱。
- 从科研到常规检测, 中间还隔着样本标准、 参考数据库、 变异分类、 复核和报告流程。 一次能看到 SNV、 SV、 重复扩增和甲基化, 不代表实验室马上能把其他检测都撤掉。 我更关心新增了多少诊断、 出结果要多久、 每个诊断花多少钱, 而不是论文里的 read Q score。
- 支付是另一道门槛。 检测收费、 保险报销、 医院预算, 都要一个市场一个市场去谈, 目前还看不到长读长在各地都有稳定的报销。
2026-08-21 商业转化: 仪器卖出去只是第一步。 客户要有持续的样本、 把流程跑顺, 才会一直买 SMRT Cell 和试剂; PacBio 还要在耗材上赚到足够的毛利, 才养得起研发和服务。 我看商业化就看这条链: 样本需求、 流程采用、 仪器使用、 耗材复购、 毛利。 临床证据和大项目只是起点, 离稳定赚钱还很远。
2026-08-21 竞争格局: 比竞争要先说清楚比什么。 组装比读长和分相; 临床比能不能稳定测出变异、 出报告; 大数据项目比有效产出、 失败率和总成本。 下表只是定位, 不分输赢。
| 公司 | 技术 | 主要特点 |
|---|---|---|
| PacBio | HiFi 环形共识长读长 | 15-20kb、 Q30+ 共识读长, 可同时看甲基化 |
| Oxford Nanopore | 纳米孔长读长 | 读长和设备灵活; simplex 与 duplex 准确度、 产出不同 |
| Illumina | 短读长 + proximity mapped reads | 市场最大、 成本最低之一, 2026 年推出 TruPath Genome 补长程信息 |
| Roche | SBX 纳米孔测序 (AXELIOS 1) | 2026-06 发布, 主打速度和成本 |
| Ultima, Element, MGI | 短读长 | 主打低成本, 压低整个测序价格 |
| Bionano | 光学图谱 | 不读碱基, 看大片段结构 |
2026-08-21 数据分析:
| 代码 | PACB | |
| 数据截至 | 2026-08-21 | |
| 股价 | 1.35 | |
| Shares Outstanding | 310.8 M | # 2026-07-31。 |
| Market Cap | 419.6 M | |
| Revenue | 159.3 M | # TTM, 2025-Q3 到 2026-Q2。 2026 年指引 155-165M。 |
| Gross Margin | 32.4% | # 2026-Q2 GAAP。 对一家测序公司来说很低。 |
| Earning | -131.4 M | # TTM。 2026-Q1 有 45.8M 出售短读长资产的一次性收益。 |
| PS | 2.63 | |
| PE | 不适用 | # 亏损。 |
| Cash | 236.9 M | # 2026-06-30 现金和投资。 |
| Convertible Notes | 641.0 M | # 2029 年到期 200M, 转股价 4.89; 2030 年到期 441M, 转股价 21.50。 |
| FCF | -123.4 M | # TTM OCF - Capex。 |
| FCF (-SBC) | -157.7 M | # TTM OCF - Capex - SBC。 |
| Cash Runway | 约 1.92 年 | # 236.9 / 123.4。 |
| 稀释 3年 | 24.0% | |
| 稀释 1年 | 3.5% | |
| Revio 2025 | 61 台 | # 2024 年是 97 台。 |
| Vega 2025 | 140 台 |
完整笔记
个人经历
个人经历: 我参与的大鼠参考基因组 mRatBN7.2, 长读长部分用的就是 PacBio CLR。 那时候单条读长的错误率在 10-15% 左右, 必须先纠错, 再配上 10x linked reads、 Bionano 光学图谱和 Hi-C 一起做支架和校正。 每一种数据补一块短板: 碱基、 分子连锁、 物理图谱、 染色体的空间接触, 缺一不可。 具体的参与和合作细节, 这里就不展开了。
- 后来 HiFi 出来, 单条读长的准确率到了 99.9% 以上, 很多以前要靠几种技术拼起来的步骤一下子省掉了。 但读得准不等于拼得完整, 复杂的重复区、 单倍型分相和染色体级别的支架, 有时还是要 ultra-long 和 Hi-C 来补。 Bionano 和 linked reads 在组装里, 也就从必选变成了可选。
公司历史
IPO 前:
- 公司前身 Nanofluidics, 2000 年成立, 技术来自 Cornell 的单分子和纳米光学研究, Stephen Turner、 Jonas Korlach 等人是核心。 2003 年在 Science 上发表了零模波导 ZMW: 在高浓度的溶液里, 也能只盯住一个分子看。
- 2004 年开始拿机构融资, 改用 Pacific Biosciences 的名字。 这是一个很烧钱的起步: 芯片、 光学、 聚合酶、 试剂、 分析软件全都要自己做出来, 缺一样仪器都跑不起来。
- 2009 年在 Science 上发表单分子实时测序的论文, 离商业化只差一步。
IPO: 2010-10-27 在 Nasdaq 上市, $16 一股, 融了 $200M。 当时的故事是「第三代测序」, 要用单分子长读长挑战 Illumina。
IPO 后:
- 2011 年: 第一代仪器 PacBio RS 上市, 但单条读长错误率高达 ~15%, 通量也低, 很快被市场嫌弃。 股价从 $16 跌到 $2 附近, 年底裁员。 2012-11 最低到 $1.10。
- 2013-2015 年: RS II 和化学试剂不断改进, 读长越来越长, 在细菌、 植物、 动物的基因组组装上找到了自己的位置。 2015 年推出 Sequel, 营收第一次接近 $93M。
- 2018-11: Illumina 宣布以 $8 一股、 约 $1.2B 收购 PacBio, 当天股价从 $4.51 跳到 $7.56。
- 2019 年: 推出 Sequel II。 同年 Wenger et al. 在 Nature Biotechnology 发表 HiFi 方法: 环形共识测序, 平均读长 13.5kb, 准确率 99.8%。 这是 PacBio 技术上最重要的转折点。
- 2020-01: FTC 以「消灭潜在竞争」为由起诉阻止, Illumina 放弃收购, 付给 PacBio $98M 分手费。 同年 Christian Henry 出任 CEO。
- 2021 年: 2 月 SoftBank 买了 $900M 的可转债, 转股价 $43.50。 2021-02-11 股价收在 $51.15, 上市以来最高。 9 月花了约 $715M 收购做短读长测序的 Omniome, 想同时做长读长和短读长。
- 2022-10: 发布高通量的 Revio, 一张 SMRT Cell 有 25M 个 ZMW, 号称 $1,000 以下一个 30x 人类基因组。 2023 年营收冲到 $200.5M, 是历史最高。
- 2023-2024 年: 用 Omniome 技术做的短读长测序仪 Onso 上市, 但卖得不好。 2024 年开始裁员, 计提 $184.5M 的商誉和无形资产减值。 2024-10 推出 SPRQ 化学, HiFi 人类基因组成本降到 $500 以下; 2024-11 推出台式机 Vega, 售价 $169K。 同月和 SoftBank 做了债务重组, 把剩下 $459M 的 2028 年可转债换成 $200M 的 2029 年可转债、 20.5M 股股票和 $50M 现金。
- 2025 年: 一季度决定停掉高通量短读长项目, Omniome 的技术一次性加速摊销 $359.3M, 全年亏损 -$546.4M。 2025-05 股价最低到 $0.91。
- 2026 年: 1 月把短读长相关的知识产权以 $50M 卖给 Illumina。 3 月和台湾的 PGI 和解了专利官司。 3 月 Basecamp Research 选了 PacBio, 给它的 Trillion Gene Atlas 测 ~100K 个宏基因组样本。 5 月 SPRQ-Nx 化学全面推出, 标价 $345 一个人类基因组。 2026-07-30 董事会批准新一轮重组, 裁员 ~8%, 到 2027 年底年化运营开支再降 $30-40M。 2026-08-05 COO Mark Van Oene 接任 CEO, Christian Henry 卸任。
股价走势: 从 IPO 的 $16 到 2026-08-21 的 $1.35, 跌了 91.6%; 从 2021 年的高点跌了 97.4%。 PacBio 从来没有拆过股, 但股数一直在涨: 2016 年初 ~86M 股, 现在 310.8M 股, 十年 3.6 倍。
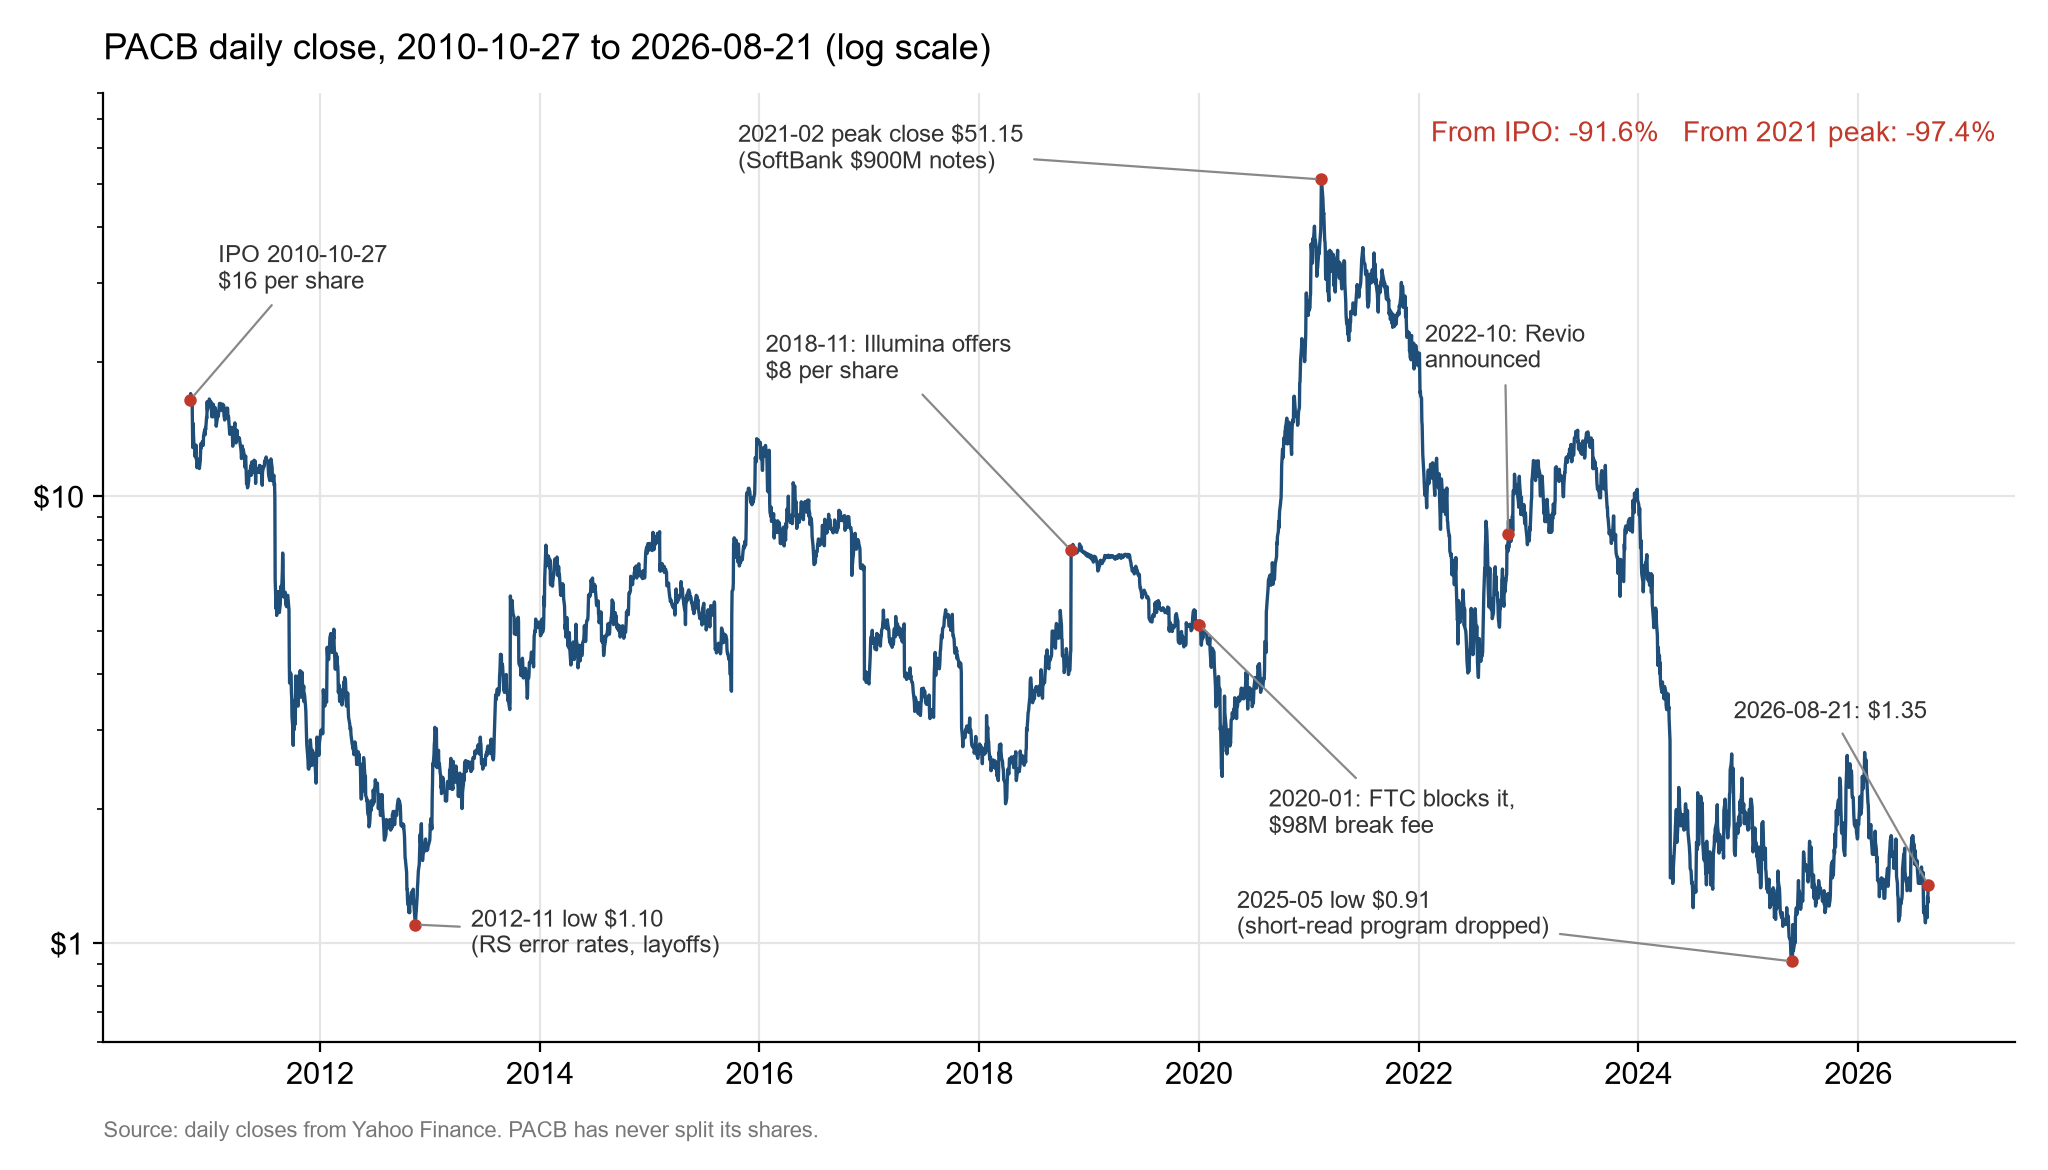
管理层: 技术一直在进步, 股东却一直在亏钱, 这是两条完全不同的曲线。 这家公司有两次「差一点」: 2018 年差一点被 Illumina 买走; 2021 年想靠 SoftBank 的钱和 Omniome, 长读长和短读长一起做。 后者代价很大, Omniome 花了约 $715M, 最后短读长资产只卖了 $50M。 Christian Henry 任内推出了 Revio 和 Vega, HiFi 的应用也越来越多, 但短读长那笔钱基本打了水漂。 2026-08-05 Mark Van Oene 接任 CEO, 7 月那轮重组是在他上任之前就定了的。 我觉得新 CEO 要回答的问题很简单: 只做长读长以后, 使用量和毛利能不能做起来。
技术原理
基本原理: SMRT, Single Molecule Real-Time, 单分子实时测序。 一共几步:
- 1 - ZMW 零模波导。 芯片上有几千万个直径只有几十纳米的小孔, 孔比光的波长还小, 光只能照亮孔底极薄的一层。 每个孔底固定一个 DNA 聚合酶。
- 2 - 实时看合成。 四种核苷酸各带一种颜色的荧光, 荧光基团接在磷酸上。 聚合酶每接上一个碱基, 就会在孔底停留几十毫秒, 闪一下光; 接完以后荧光基团随磷酸被切掉、 漂走。 相机一直在拍, 一串闪光就是一串碱基。
- 3 - SMRTbell 环形模板。 把双链 DNA 两头接上发卡结构, 变成一个环。 聚合酶可以绕着这个环一圈一圈地读, 同一个分子的两条链被反复读很多遍。
- 4 - 环形共识 CCS。 单次读取的错误大多是随机的, 同一个位置读很多遍, 随机错误就互相抵消了。 把多圈叠起来取共识, 就得到又长又准的 HiFi 读长。 Revio 还在仪器上跑和 Google 合作开发的 DeepConsensus, 进一步提高准确率。
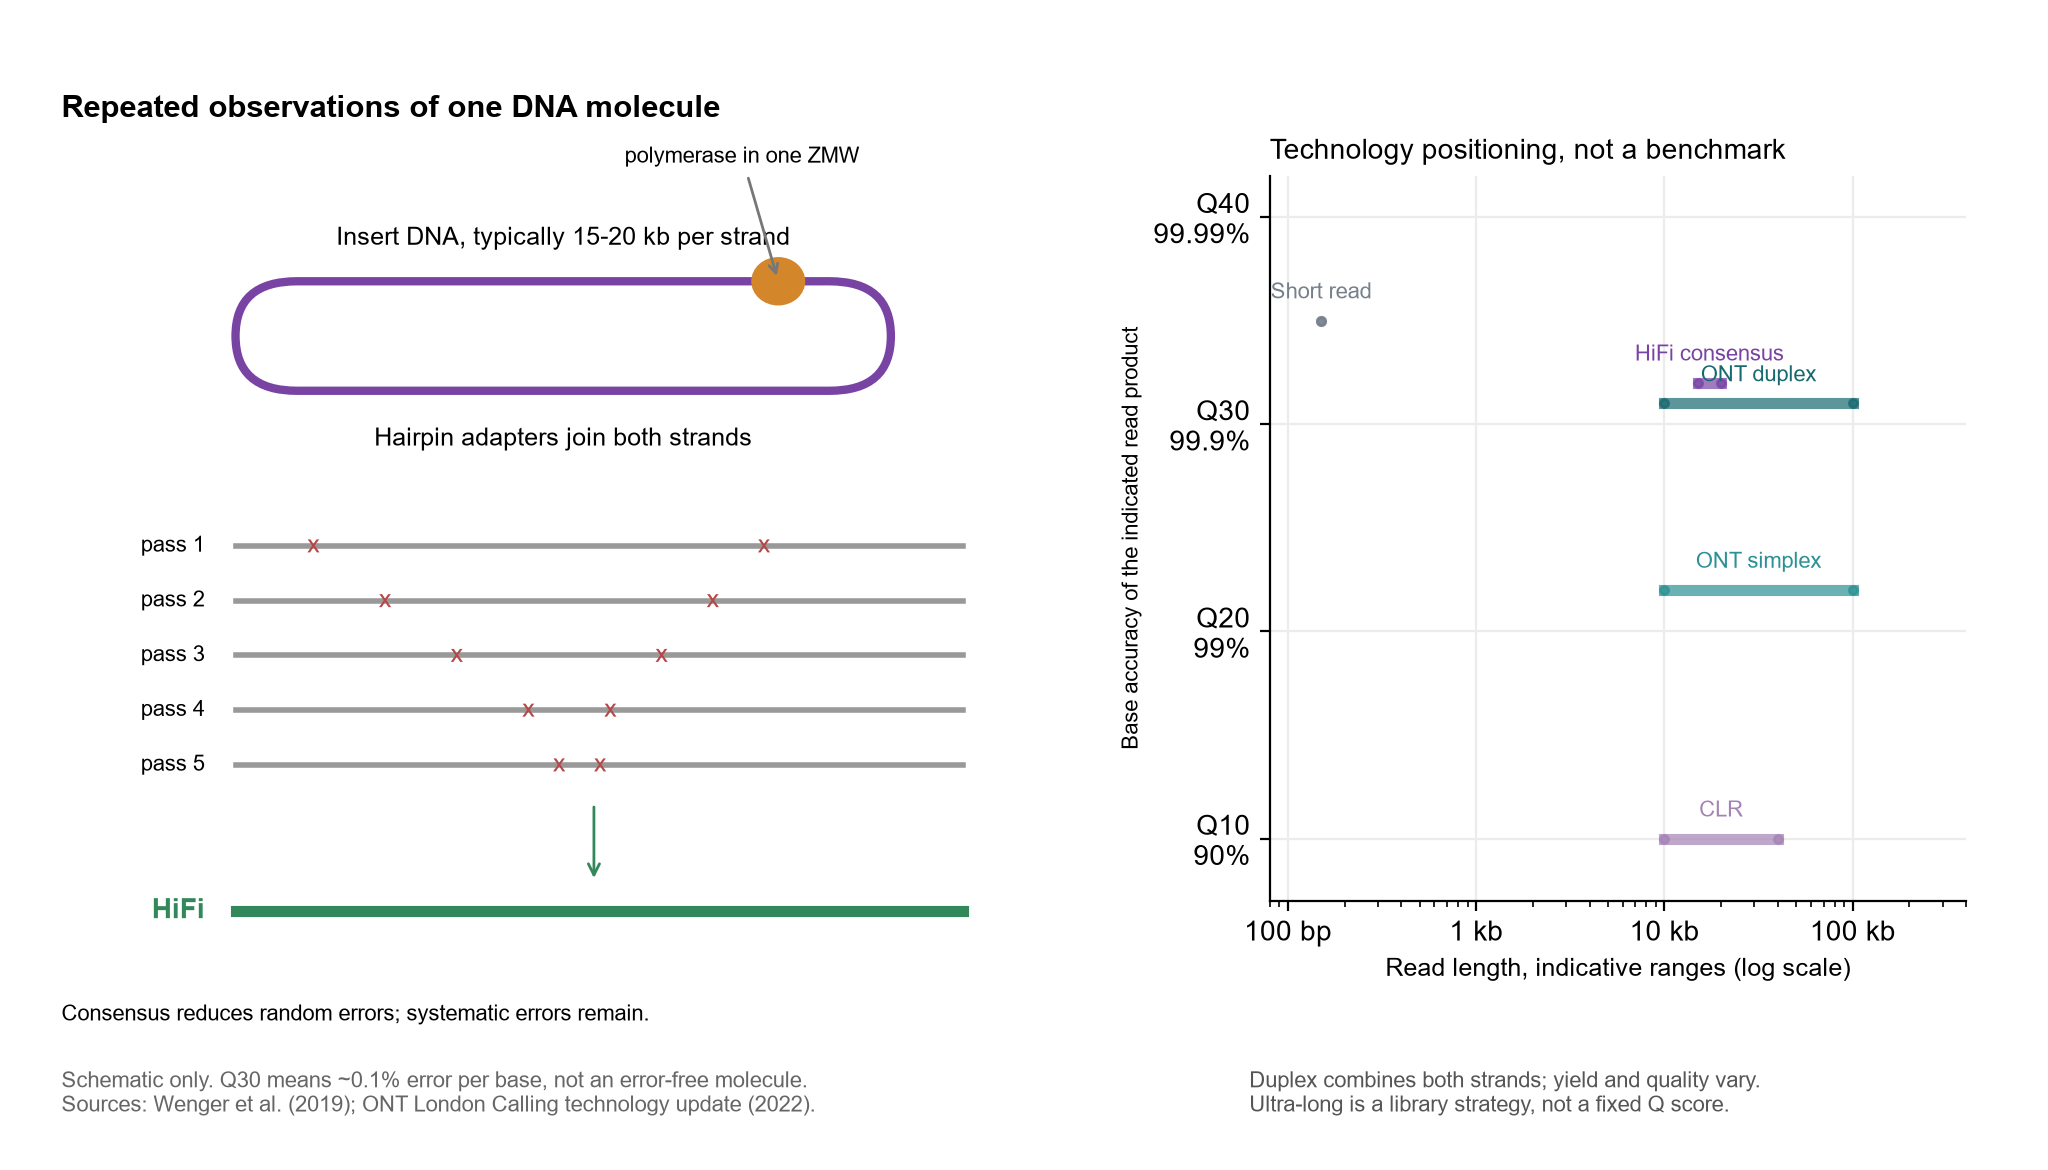
从 CLR 到 HiFi: CLR 是一条很长的连续读长, 错误率 10-15%; HiFi 是同一个环读很多圈取共识, 一般 15-20kb、 Q30 以上。 Q30 是每个碱基 0.1% 的错误率, 不是说 20kb 一个错都没有。 片段越长, 能绕的圈数越少, 所以准确度和产出之间要取舍。 我认为 HiFi 最大的价值, 是让组装和变异检测的原料一下子干净了, 以前花在纠错上的功夫省了一大半。
能做什么:
- 一次测序同时看到 SNV、 小的 indel、 结构变异、 重复扩增和甲基化, 还能把两条染色体分开 (单倍型分型)。
- 甲基化不用另做亚硫酸氢盐转换, 直接从聚合酶的动力学里读出来: 碱基上有修饰, 闪光的间隔和长短就会变。 5mC、 6mA 都能看, 但不同修饰、 不同样本的可靠性不一样, 要分别验证。
- 高质量 de novo 组装。 T2T 联盟 2022 年的第一个完整人类基因组、 人类泛基因组计划 HPRC、 VGP 的物种参考基因组, 主力数据都是 HiFi。
- 全长转录本 Iso-Seq, 以及 Kinnex 把短片段串成长片段来提高通量, 用在单细胞和 16S。
- 针对性的 PureTarget, 测亨廷顿病、 脆性 X 这类重复扩增和携带者筛查。
技术边界:
- DNA 要求。 要高分子量 DNA, 比 Illumina 挑样本, 但比 Bionano 宽松得多。 FFPE 样本能做的有限。
- 读长有上限。 HiFi 主要在 15-20kb, 要几百 kb 的超长读长, Nanopore 更强。 T2T 拼着丝粒, 用的是 HiFi 加 Nanopore ultra-long。
技术路线: PacBio 的核心是「又长又准」, 再加上一套很成熟的组装、 分相和变异分析流程。 我认为这个优势还很明显, 但 Q30 已经不是它独有的了, Nanopore 的 duplex 也能做到 Q30 左右。 现在真正比的是: 多少数据是能用的高质量数据, 有效覆盖要花多少钱, 难测的变异能不能稳定地测出来。
技术演进:
- 2022 年 Revio, 25M 个 ZMW; 2024 年 SPRQ, 人类基因组 $500 以下; 2026 年 SPRQ-Nx, SMRT Cell 可以重复使用, 标价 $345 一个人类基因组, 规模化以后目标 $300 以下。
- 2024 年 Vega 台式机, 把 HiFi 带到小实验室。 但 2026 年 Vega 卖得比预期差。
- 2025 年放弃了高通量短读长, 2026 年把短读长知识产权卖给 Illumina。 我觉得这是对的, 短读长那里 Illumina、 Element、 Ultima、 MGI 已经很挤了, PacBio 没有资源同时打两场仗。
- 我对技术的判断: 长读长会成为越来越多临床全基因组和参考基因组项目的默认选择, 但不会很快替代短读长。 目标很窄、 样本很碎、 或者只要大批量看 SNV 的时候, 短读长还是更合适。 PacBio 的优势要靠有效数据成本、 自动化和临床流程来守, 不能指望 Nanopore 一直追不上。
市场和商业化
科研市场: 学术机构、 基因组中心、 动植物研究, 是 PacBio 的基本盘。 问题是仪器靠科研经费买, 2025 年开始美国 NIH 和学术经费不稳定, Revio 2025 年只卖了 61 台, 比 2024 年的 97 台少了三分之一多。 耗材在涨, 2025 年耗材收入 $82.0M, 同比 +16%, 但每台 Revio 每年的耗材拉动从 2026-Q1 的 ~$229K 降到 Q2 的 ~$202K。 科研市场有, 但增长要靠别的。
临床: 罕见病: 罕见病诊断要回答的是「这个病人为什么得病」, 而不是多测一些碱基。 现在的流程可能要做外显子或短读长全基因组、 CMA 芯片、 重复扩增和甲基化好几种检测。 HiFi 的吸引力是一次测序把这些都看了, 原来分散在几份报告里的线索可以放在一起解释。 能省掉多少检测, 要看具体的病人群体和验证结果。
临床证据: 2026-06-13 NEJM 发表的研究里, 两家中心的 832 位先证者, 长读长诊断了 160 例, 标准检测诊断了 137 例, 19.2% 对 16.5%。 我认为这比单纯比准确度更有说服力, 但 2.7 个百分点的提升只是这一批病人、 这一套流程的结果。 接下来要看的是: 换一家医院能不能复现, 能不能少做几轮检测, 每确诊一个病人总共要花多少钱。
- 从科研到常规检测, 中间还隔着样本标准、 参考数据库、 变异分类、 复核和报告流程。 一次能看到 SNV、 SV、 重复扩增和甲基化, 不代表实验室马上能把其他检测都撤掉。 我更关心新增了多少诊断、 出结果要多久、 每个诊断花多少钱, 而不是论文里的 read Q score。
- 支付是另一道门槛。 检测收费、 保险报销、 医院预算, 都要一个市场一个市场去谈, 目前还看不到长读长在各地都有稳定的报销。
人群基因组和 AI 数据: Basecamp Research 2026 年选了 PacBio, 计划深度测 ~100K 个宏基因组样本, Q2 已经开始测序和交付。 这是 100K 个环境微生物样本, 不是 100K 个人类基因组, 也还不是确定的收入。 HiFi 在这里的价值是能把完整的基因、 菌株和上下游背景一起读出来, 短片段拼出来的东西歧义太多, 拿去训练模型效果不好。 我觉得这个方向挺有意思, 但最后还是要看合同、 交付进度和复购, AI 公司也不是不在乎成本。
其他应用: 农业育种、 微生物、 全长转录本和单细胞都是真实的市场。 Iso-Seq 能把不同的剪接形式完整读出来, Kinnex 把短片段串起来提高每次运行的产出, 不过单细胞还要靠别家的条形码和建库体系。 肿瘤研究也有需求, 但低频体细胞变异要超深覆盖, FFPE 样本的 DNA 又碎, 成本会很高。 我不认为「能测」就等于适合肿瘤的临床样本。
报销和监管: PacBio 的产品都是 RUO 科研用途, 没有获批的诊断产品。 临床上是各个实验室自己验证、 自己用。 一篇诊断论文解决不了法规、 质量体系和支付的问题。
付费理由: 不同的客户要的东西不一样。 参考基因组项目要尽量完整的结构, 临床要能解释、 能出报告的变异, 微生物和 AI 数据项目要连贯的基因和上下游背景。 这些都需要长读长, 但采购方式、 样本量和复购节奏完全不同。 一篇组装论文、 一项临床研究、 一个大数据合同, 是三种不同的增长。
市场判断: 长读长在整个测序市场里还很小。 PacBio 2025 年营收 $160.0M, Oxford Nanopore 是 £223.9M。 我认为最有机会放量的是复杂遗传病、 人群和泛基因组, 以及完整的微生物数据。 大健康、 健康人筛查和消费级检测, 得先证明多测出来的东西能改变决策, 还要处理意外发现和解读的负担。 拿潜在人群乘以测序价格算出来的市场, 不是 PacBio 真正能吃到的市场。
竞争格局
竞争格局: 比竞争要先说清楚比什么。 组装比读长和分相; 临床比能不能稳定测出变异、 出报告; 大数据项目比有效产出、 失败率和总成本。 下表只是定位, 不分输赢。
| 公司 | 技术 | 主要特点 |
|---|---|---|
| PacBio | HiFi 环形共识长读长 | 15-20kb、 Q30+ 共识读长, 可同时看甲基化 |
| Oxford Nanopore | 纳米孔长读长 | 读长和设备灵活; simplex 与 duplex 准确度、 产出不同 |
| Illumina | 短读长 + proximity mapped reads | 市场最大、 成本最低之一, 2026 年推出 TruPath Genome 补长程信息 |
| Roche | SBX 纳米孔测序 (AXELIOS 1) | 2026-06 发布, 主打速度和成本 |
| Ultima, Element, MGI | 短读长 | 主打低成本, 压低整个测序价格 |
| Bionano | 光学图谱 | 不读碱基, 看大片段结构 |
Oxford Nanopore: 这是最直接的对手。 2025 年营收 £223.9M, 同比 +22.2%, 固定汇率 +24.2%, 比 PacBio 长得快。 它的优势是超长分子、 实时读取, 和从掌上到高通量的全系列设备。 simplex 一般在 Q20 左右, 但 duplex 把同一条 DNA 的两条链一起读, 2022 年就展示过 Q30 左右的数据。 拿 HiFi 去比 Nanopore 最基础的 simplex, 得出「PacBio 准确度一直领先」的结论是不对的。 我认为关键是最后有多少 DNA 变成了能用的高质量数据, 以及同样的临床目标下谁更便宜、 更稳定。
Illumina: 2026-02 在 AGBT 发布了 TruPath Genome, 基于 proximity mapped reads, 直接在现有的 NovaSeq X 上做长程信息, 号称 98% 的基因可以完整分型, 还能看结构变异和 STR。 它不是真正的长读长, 但对很多临床实验室来说, 「不用换仪器就能多看到一些长程信息」可能就够了。 这会压缩 PacBio 在临床上「只有长读长才能做」的空间。
新玩家: Roche 2026-06-29 发布了基于 SBX 的 AXELIOS 1, 主打当天出全基因组结果。 Ultima 主打 $100 基因组。 这些主要是短读长的价格战, 但它们会把「一个人类基因组该多少钱」的锚点继续往下压。
与 Bionano 的区别: Bionano 只看结构, 不读碱基; PacBio 一份数据里就有序列、 长程信息和甲基化。 所以 PacBio 能抢的流程比 Bionano 多得多, 但也要同时面对短读长的价格和生态、 Nanopore 的灵活。 上一篇我说 Bionano 是一个「窗口期」生意, PacBio 不一样, 它的问题不是技术会不会被替代, 而是实验室愿不愿意把一个长期跑的流程交给 HiFi。
竞争判断: 我认为在高准确度长读长和成熟的分析流程上, HiFi 现在还是最好的。 但 Nanopore 的设备和读长更灵活, 短读长也在补长程信息。 这个赛道会长大, PacBio 能分到多少, 要看临床能不能常规化, 以及大规模的数据生产能不能做起来。
每台仪器的生意
商业转化: 仪器卖出去只是第一步。 客户要有持续的样本、 把流程跑顺, 才会一直买 SMRT Cell 和试剂; PacBio 还要在耗材上赚到足够的毛利, 才养得起研发和服务。 我看商业化就看这条链: 样本需求、 流程采用、 仪器使用、 耗材复购、 毛利。 临床证据和大项目只是起点, 离稳定赚钱还很远。
客户的完整成本:
- 价格口径。 SPRQ-Nx 标的 $345 是 20x 人类全基因组的测序试剂, 不是 30x, 更不是一次临床检测的全部成本。 DNA 提取、 建库、 仪器折旧、 失败重测、 存储、 分析和人工解读都要另算。 短读长的 $100、 $200 基因组也一样, 要看覆盖深度、 批量和包含了什么, 不能只比广告上的数字。
- 通量和利用率。 Revio 可以同时跑多张 SMRT Cell, 但产出取决于 DNA 质量、 上样、 覆盖要求和运行时间。 仪器要一直有样本跑, 才有规模效应。 公司披露的 annualized pull-through 是把一个季度的耗材年化, 不是每台仪器一年真实的收入。
我关注的变化: 我最想看到的是使用量上去的同时, 耗材复购和毛利也一起上去。 装机多了、 某个季度耗材涨了、 试剂降价了, 单独看都说明不了问题。 降价能带来更多用户, 但也意味着要更多样本才能赚回来; Vega 让小实验室也能用上 HiFi, 但小实验室能不能经常开机是另一回事。
财务和生存
数据分析:
| 代码 | PACB | |
| 数据截至 | 2026-08-21 | |
| 股价 | 1.35 | |
| Shares Outstanding | 310.8 M | # 2026-07-31。 |
| Market Cap | 419.6 M | |
| Revenue | 159.3 M | # TTM, 2025-Q3 到 2026-Q2。 2026 年指引 155-165M。 |
| Gross Margin | 32.4% | # 2026-Q2 GAAP。 对一家测序公司来说很低。 |
| Earning | -131.4 M | # TTM。 2026-Q1 有 45.8M 出售短读长资产的一次性收益。 |
| PS | 2.63 | |
| PE | 不适用 | # 亏损。 |
| Cash | 236.9 M | # 2026-06-30 现金和投资。 |
| Convertible Notes | 641.0 M | # 2029 年到期 200M, 转股价 4.89; 2030 年到期 441M, 转股价 21.50。 |
| FCF | -123.4 M | # TTM OCF - Capex。 |
| FCF (-SBC) | -157.7 M | # TTM OCF - Capex - SBC。 |
| Cash Runway | 约 1.92 年 | # 236.9 / 123.4。 |
| 稀释 3年 | 24.0% | |
| 稀释 1年 | 3.5% | |
| Revio 2025 | 61 台 | # 2024 年是 97 台。 |
| Vega 2025 | 140 台 |
营收趋势: 营收 2023 年到顶 $200.5M, 那是 Revio 刚上市、 大家集中买仪器的一年。 之后两年回落到 ~$155-160M, 2026 年指引还是 $155-165M。 2022-2024 年净亏损每年约 $300M, 2025 年因为短读长技术的一次性摊销到了 -$546.4M。 现金在 2021-03 拿到 SoftBank 的钱以后最高 $1,160M, 到 2026-06 剩 $236.9M。
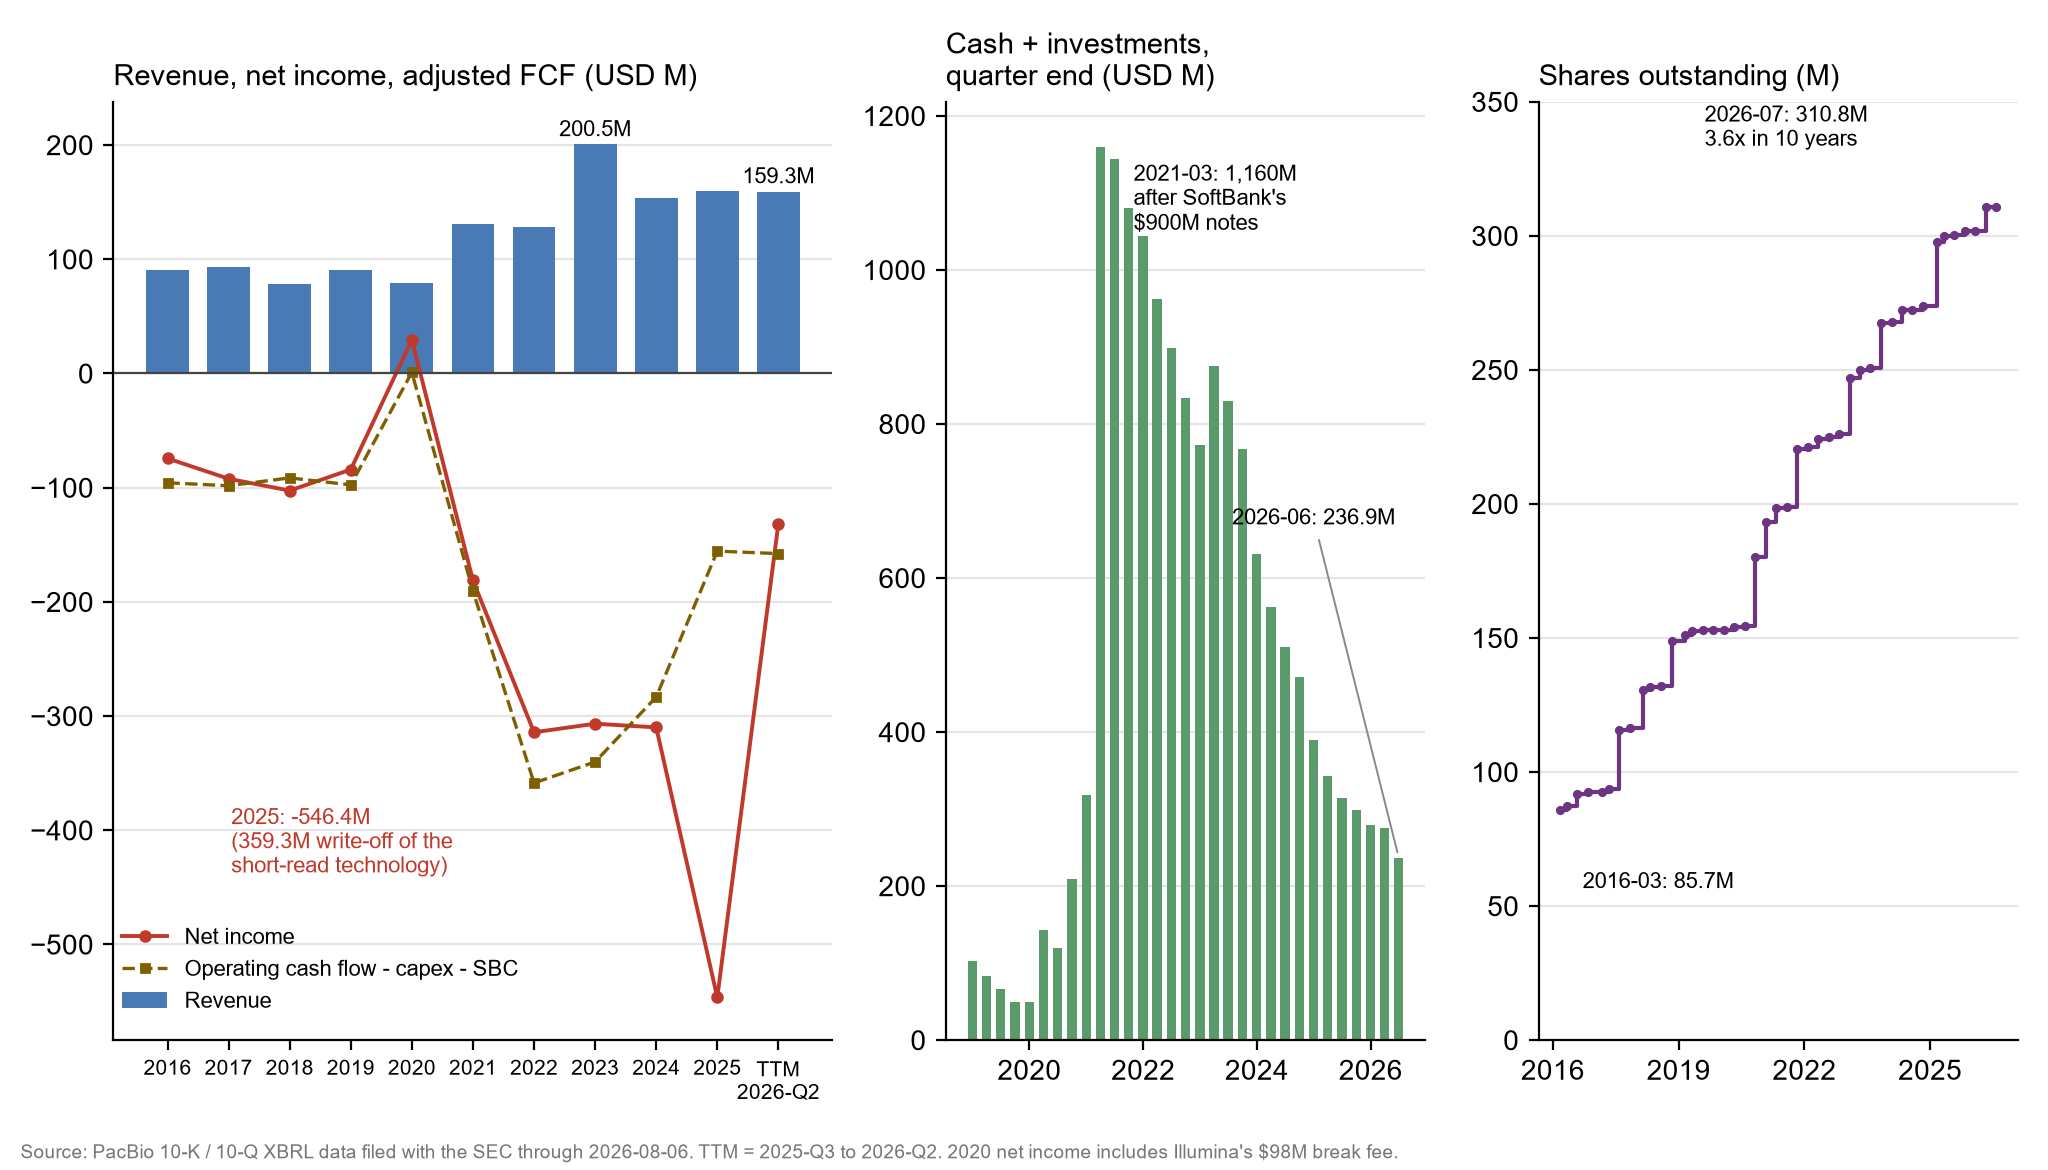
收入结构: 2026-Q2 营收 $39.0M, 同比 -2%。 耗材 $20.1M, 同比 +6%; 仪器 $12.8M, 同比 -10%; 服务 $6.1M。 Q2 卖了 20 台 Revio、 26 台 Vega。 GAAP 毛利率 32%, 公司说主要是算力和内存成本上涨、 Vega 换生产商, 以及为了拿大单给 Revio 降了价。 一个季度运营开支 $57.2M, 毛利只有 $12.6M, 亏损 $44.7M。
现金和债务: 现金和投资合计 $236.9M, 可转债本金 $641M: $200M 在 2029-08-15 到期, $441M 在 2030-12-15 到期。 转股价 $4.89 和 $21.50, 现在股价 $1.35, 差得很远, 这些债基本上要拿现金还, 或者再融资。 按 Fundamental Change 条款, 公司如果被收购, 债权人可以要求按本金加利息回购, 这会抬高收购的门槛。
现金流: TTM 经营现金流约 -$118.1M, 资本开支约 $5.4M, 自由现金流约 -$123.4M, 再减去 $34.3M 的 SBC 是 -$157.7M。 按 -$123.4M 算, $236.9M 只够 ~1.9 年; 2026 上半年 OCF - Capex 是 -$84.9M, 年化下来烧得更快。 新一轮重组能省一些钱, 但我认为在 2029-08 第一笔可转债到期之前, 公司大概率还要再融资或者重组债务, 稀释还会继续。
参考资料
- HiFi 的方法论文, 平均读长 13.5kb, 准确率 99.8%。 PacBio 技术上最重要的转折点。
2020-01-02 Illumina and Pacific Biosciences Announce Termination of Merger Agreement - PacBio
- FTC 阻止收购, Illumina 付了 $98M 分手费。
2022-10-25 PacBio Announces Revio - PacBio
- Revio 发布, 25M 个 ZMW, $1,000 以下一个人类基因组。
2026-02-02 PacBio completes sale of short-read assets to Illumina, Form 8-K - SEC
- 短读长知识产权以 $50M 卖给 Illumina。
2026-02-25 PacBio 2025 Form 10-K - SEC
- 2025 年的产品、 收入结构、 Revio 和 Vega 销量、 可转债条款都来自这里。
2026-03-02 Oxford Nanopore annual results for the year ended 31 December 2025 - IP Group
- Nanopore 2025 年营收 £223.9M, 同比 +22.2%, 固定汇率 +24.2%。
- 1,000 个样本、 832 位先证者, 诊断率 19.2% 对 16.5%。
2026-08-05 PacBio Announces Second Quarter 2026 Financial Results - PacBio
- 最近一个季度的数据、 SPRQ-Nx 全面推出、 2026 年指引。
2026-08-05 PacBio Appoints Mark Van Oene as President and Chief Executive Officer - PacBio
- CEO 更替。
2003-01-31 Zero-mode waveguides for single-molecule analysis at high concentrations - Science
- ZMW 技术起点。
- 我参与的大鼠参考基因组, 长读长部分用的是 CLR。
2022-05-19 Oxford Nanopore London Calling technology update - Oxford Nanopore
- Nanopore simplex 和 duplex 的准确度。
2026-02-05 How SPRQ-Nx enables affordable long-read whole genome sequencing - PacBio
- SPRQ-Nx 的 20x 覆盖口径和 SMRT Cell 重复使用。
2026-02-27 Illumina launches TruPath Genome - Illumina
- TruPath Genome 发布。
2026-05-07 PacBio Announces First Quarter 2026 Financial Results - PacBio
- Basecamp 项目、 出售短读长资产的现金和 Q1 的耗材拉动。
2026-05-26 PacBio SPRQ-Nx Chemistry Now Shipping Worldwide - PacBio
- SPRQ-Nx 全球出货和价格。
2026-06-29 Roche announces the launch of AXELIOS 1 - Roche
- SBX 测序仪 AXELIOS 1 发布。
2026-08-06 PacBio Q2 Form 10-Q - SEC
- 现金流、 债务到期、 转股条件和重组。
我的观点
当前观点: 我认为 HiFi 在技术上已经赢了, 临床研究和大型基因组数据项目也在把它变成常规流程。 PacBio 还没证明的是, 这些流程能不能带来稳定的耗材复购和足够的毛利。 2026-Q2 耗材已经占了营收的一半, 但全年营收还是 ~$160M, 毛利率只有 ~32%, TTM 自由现金流 -$123M。 我会一起看三件事: 病人层面的证据、 每台仪器的使用量、 耗材和毛利。 长读长市场变大, 不自动等于 PacBio 赚钱。 目前没有仓位。
技术往前走, 公司也要跨过另一道门槛。 长读长的有效产出越来越高, 完整流程越来越便宜, 用得上它的地方会越来越多。 但公司还要把产品、 定价和资本配置做对, 在现金和债务的限制下, 把这些应用变成重复的收入。 我对技术很有信心, 对生意还看不清。
创建标题: 长读长赢了技术, 还没赢下生意。