目录
在新标签页中打开
重要摘要
2026-09-02 当前观点: 营收增长完全停滞, 本就和估值不符的利润还在下降。 电车竞争激烈, 难以形成高毛利率。 储能业务和人形机器人在和中国的竞争中落后。 自动驾驶业务倒是很有潜力。 总体来说当前公司无法支撑其1.41T的估值和370的PE。 公司市值被严重高估, 做空有获利空间, 更能帮助对冲整体市场和AI风险。
2026-09-02 当前决定: 保持-4.59%的持仓。 公司市值被严重高估, 做空有获利空间, 更能帮助对冲整体市场和AI风险。
2026-09-02 当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TSLA | -200.00 | 436.35 | 356.09 | 16,052.00 | 18.39% | -71,218.00 | -4.59% |
2026-09-02 交易记录:
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2024-06-26 | TSLA | Buy | 53.00 | -10,411.09 | 196.44 | ||
| 2024-12-13 | TSLA | Sell | -53.00 | 22,919.20 | 432.44 | ||
| 2025-04-07 | TSLA | Short | -1.00 | 230.45 | 230.45 | ||
| 2025-04-09 | TSLA | Short | -2.00 | 461.10 | 230.55 | ||
| 2025-04-09 | TSLA | Short | -5.00 | 1,297.55 | 259.51 | ||
| 2025-05-12 | TSLA | Short | -8.00 | 2,542.16 | 317.77 | ||
| 2025-05-27 | TSLA | Short | -5.00 | 1,814.20 | 362.84 | ||
| 2025-06-16 | TSLA | Short | -15.00 | 4,947.15 | 329.81 | ||
| 2025-09-29 | TSLA | Cover | 8.00 | -3,580.70 | 447.59 | ||
| 2025-10-07 | TSLA | Short | -17.00 | 7,457.90 | 438.70 | ||
| 2025-10-23 | TSLA | Short | -17.00 | 7,569.93 | 445.29 | ||
| 2025-10-27 | TSLA | Short | -11.00 | 5,007.75 | 455.25 | ||
| 2025-11-03 | TSLA | Short | -11.00 | 5,156.80 | 468.80 | ||
| 2025-12-18 | TSLA | Short | -41.00 | 19,998.98 | 487.78 | ||
| 2026-01-26 | TSLA | Short | -100.00 | 43,954.70 | 439.55 | ||
| 2026-01-27 | TSLA | Cover | 125.00 | -54,080.00 | 432.64 | ||
| 2026-01-27 | TSLA | Short | -100.00 | 43,316.20 | 433.16 |
2026-09-02 累计盈亏:
| 代码 | 多头 P/L | 空头 P/L | 总 P/L | 来源 | 当前持仓 |
|---|---|---|---|---|---|
| TSLA | 12,508 | 14,605 | 27,113 | Mixed | 是 |
2026-09-02 技术路线: 电动汽车, 自动驾驶, 储能业务, 人形机器人。
- 电动汽车: 做的很不错, 但是在全球市场中, 中国产电动汽车追赶的很厉害。 美国和欧盟的保护主义政策给Tesla留下了一定的喘息空间, 但是利润率还是不可避免的受影响了。
- 自动驾驶: 这是我们最看好的一块。 最新的硬件+最新的FSD真的已经非常不错了。 目前在美国Tesla的自动驾驶是独一份, 这市场巨大。 但是从超长期看, 我们认为垄断无法持久。 自动驾驶最终会同质化, 像航运和航空一样, 变成只能拼价格的大宗商品型生意。
- 储能业务: 即使有美国现在的产业链搬回的政策大背景在, 我们依旧不看好在美国本土发展电池光伏制造业。 我们认为竞争优势在中国。
- 人形机器人: 饼画的很大, 实际进展太少。 中国各种公司在这方面已经出现了井喷, 而Tesla的进度却非常有限。 和中国相比, 美国也缺少相关产业链优势。 我们不看好。
2026-09-02 危险信号: # 那些需要让我们重新审视自己的观点和风险的信号。
- 公司营收和盈利重新开始稳定的增长。
- 自动驾驶出租车开始规模化铺开, 为公司贡献显著营收。
完整笔记
创建笔记
交易记录:
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2024-06-26 | TSLA | Buy | 53.00 | -10,411.09 | 196.44 | ||
| 2024-12-13 | TSLA | Sell | -53.00 | 22,919.20 | 432.44 | ||
| 2025-04-07 | TSLA | Short | -1.00 | 230.45 | 230.45 | ||
| 2025-04-09 | TSLA | Short | -2.00 | 461.10 | 230.55 | ||
| 2025-04-09 | TSLA | Short | -5.00 | 1,297.55 | 259.51 | ||
| 2025-05-12 | TSLA | Short | -8.00 | 2,542.16 | 317.77 | ||
| 2025-05-27 | TSLA | Short | -5.00 | 1,814.20 | 362.84 | ||
| 2025-06-16 | TSLA | Short | -15.00 | 4,947.15 | 329.81 | ||
| 2025-09-29 | TSLA | Cover | 8.00 | -3,580.70 | 447.59 | ||
| 2025-10-07 | TSLA | Short | -17.00 | 7,457.90 | 438.70 | ||
| 2025-10-23 | TSLA | Short | -17.00 | 7,569.93 | 445.29 | ||
| 2025-10-27 | TSLA | Short | -11.00 | 5,007.75 | 455.25 | ||
| 2025-11-03 | TSLA | Short | -11.00 | 5,156.80 | 468.80 | ||
| 2025-12-18 | TSLA | Short | -41.00 | 19,998.98 | 487.78 | ||
| 2026-01-26 | TSLA | Short | -100.00 | 43,954.70 | 439.55 | ||
| 2026-01-27 | TSLA | Cover | 125.00 | -54,080.00 | 432.64 | ||
| 2026-01-27 | TSLA | Short | -100.00 | 43,316.20 | 433.16 |
累计盈亏:
| 代码 | 多头 P/L | 空头 P/L | 总 P/L | 来源 | 当前持仓 |
|---|---|---|---|---|---|
| TSLA | 12,508 | 14,605 | 27,113 | Mixed | 是 |
当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TSLA | -200.00 | 436.35 | 356.09 | 16,052.00 | 18.39% | -71,218.00 | -4.59% |
公司具体分析和研究
技术路线: 电动汽车, 自动驾驶, 储能业务, 人形机器人。
- 电动汽车: 做的很不错, 但是在全球市场中, 中国产电动汽车追赶的很厉害。 美国和欧盟的保护主义政策给Tesla留下了一定的喘息空间, 但是利润率还是不可避免的受影响了。
- 自动驾驶: 这是我们最看好的一块。 最新的硬件+最新的FSD真的已经非常不错了。 目前在美国Tesla的自动驾驶是独一份, 这市场巨大。 但是从超长期看, 我们认为垄断无法持久。 自动驾驶最终会同质化, 像航运和航空一样, 变成只能拼价格的大宗商品型生意。
- 储能业务: 即使有美国现在的产业链搬回的政策大背景在, 我们依旧不看好在美国本土发展电池光伏制造业。 我们认为竞争优势在中国。
- 人形机器人: 饼画的很大, 实际进展太少。 中国各种公司在这方面已经出现了井喷, 而Tesla的进度却非常有限。 和中国相比, 美国也缺少相关产业链优势。 我们不看好。
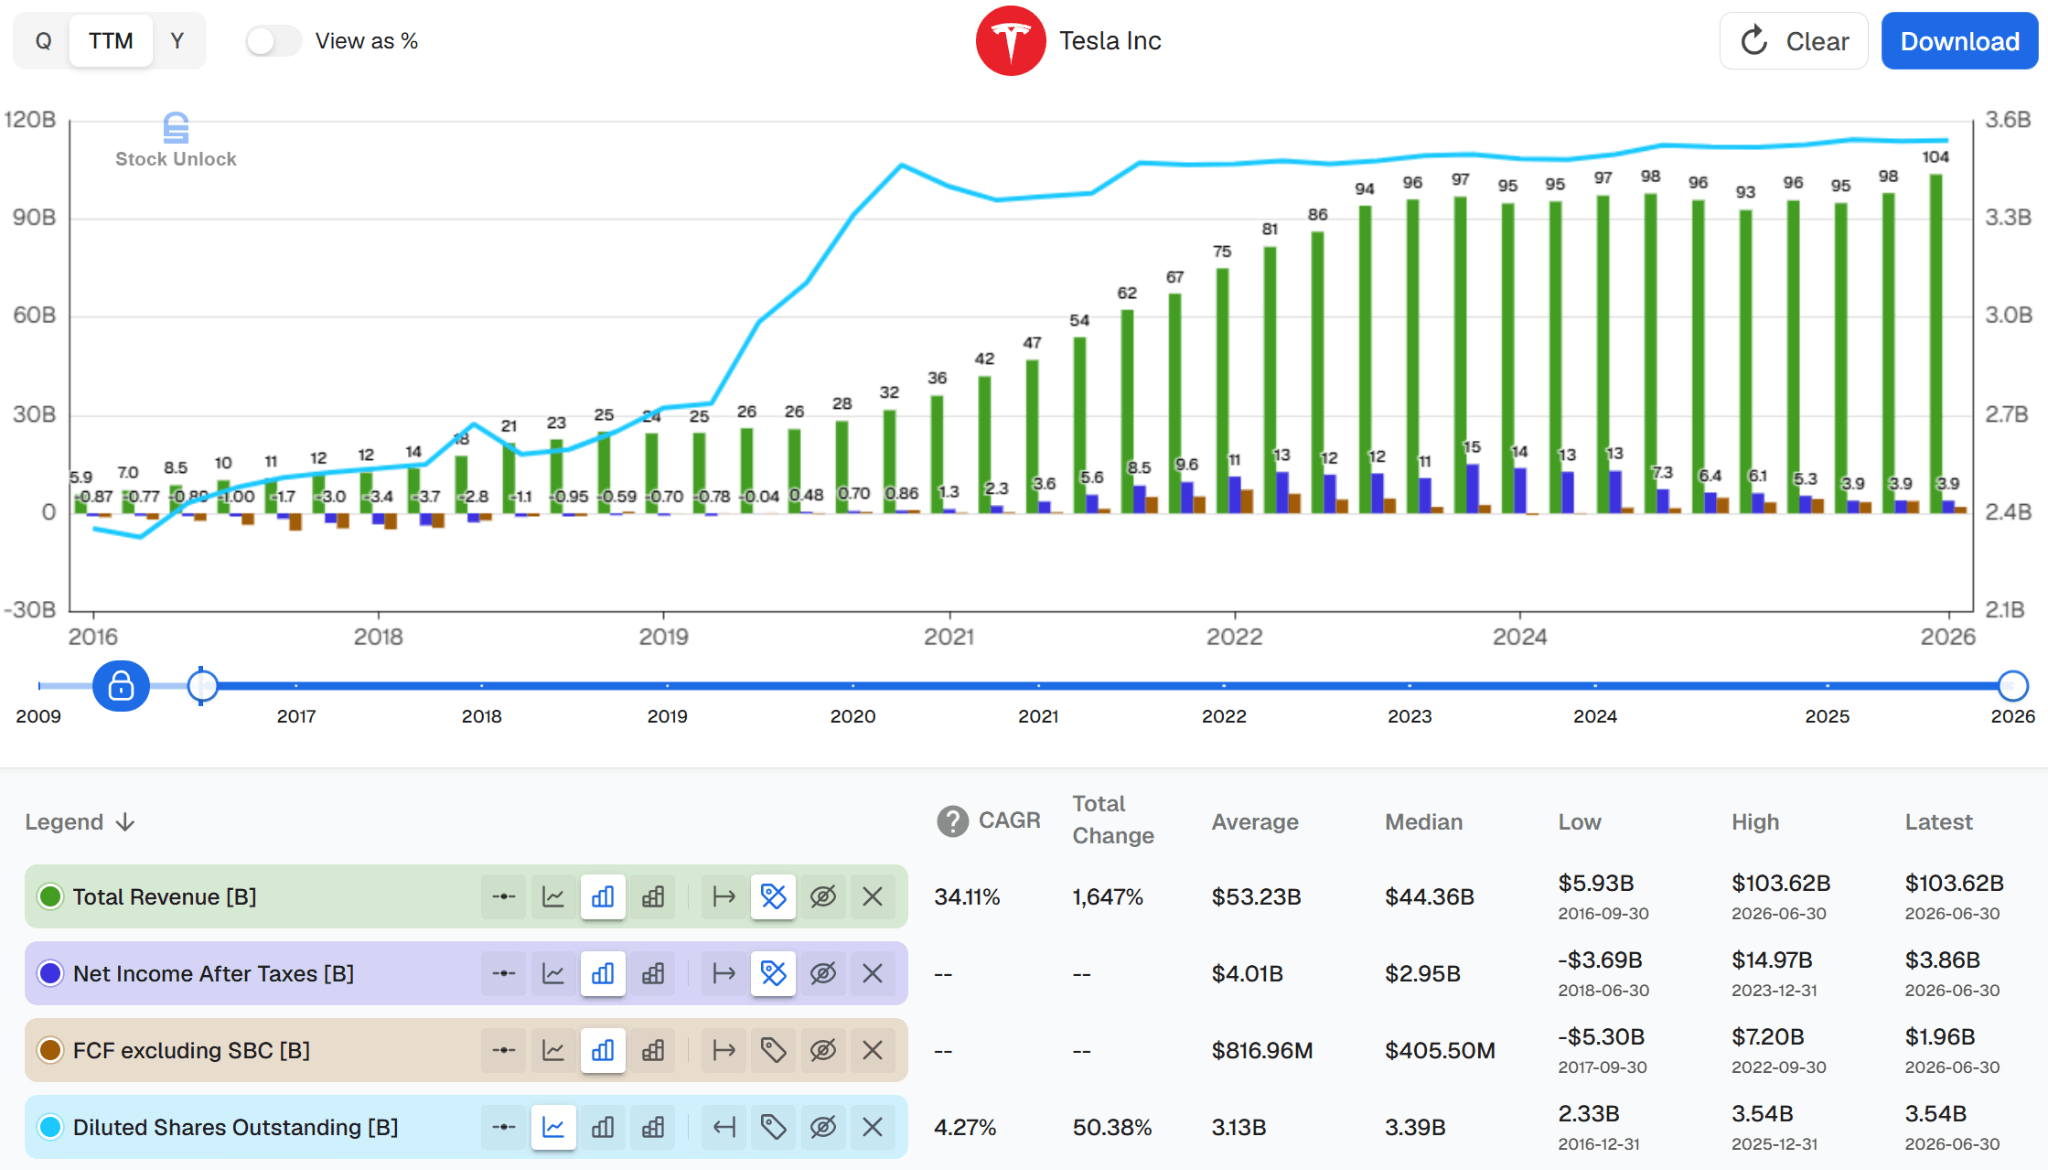
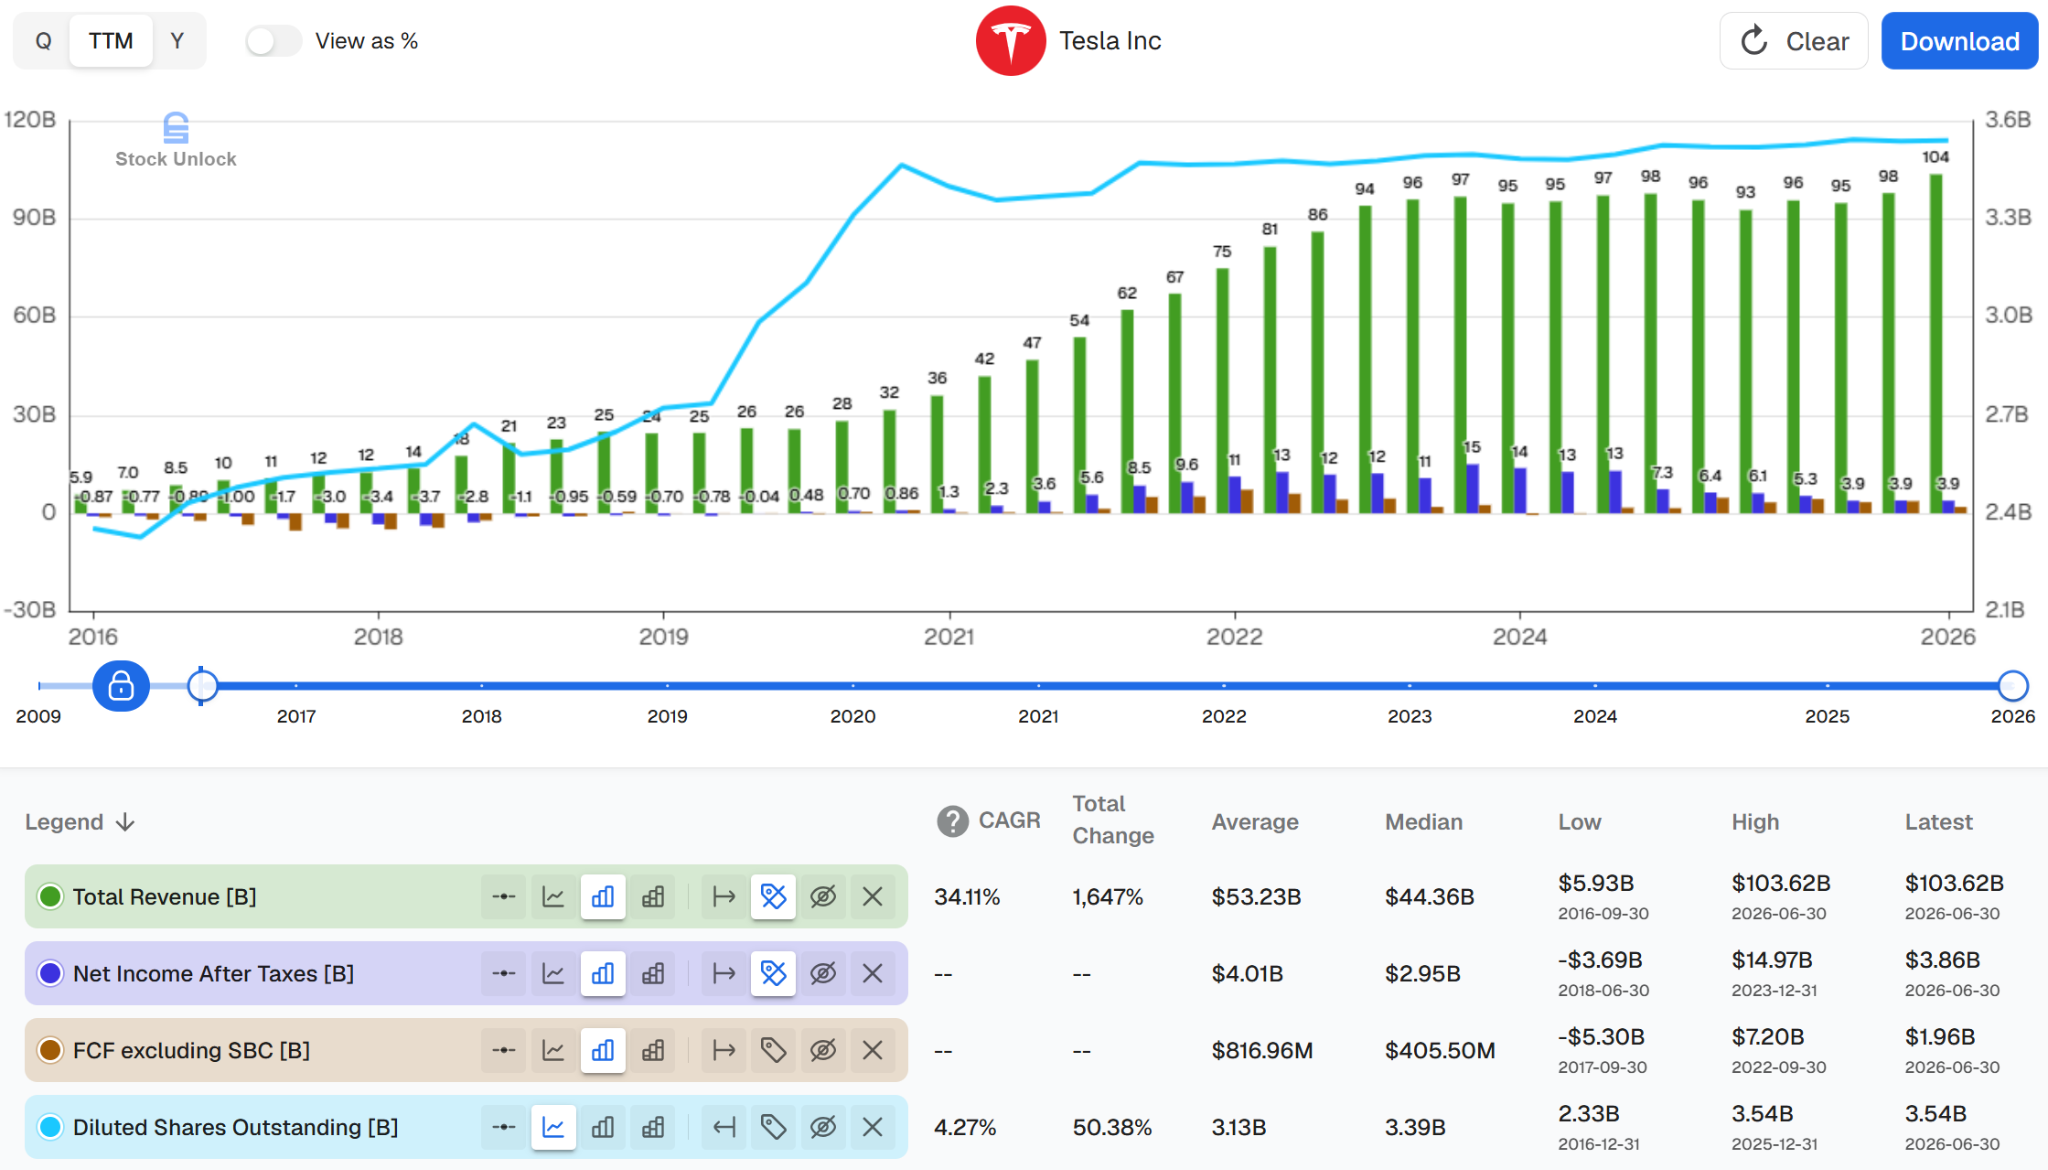
营收趋势: 营收增长停滞, 和估值本就不符的利润还下降了不少, 股权还在稀释。
股票社区:
当前观点: 营收增长完全停滞, 本就和估值不符的利润还在下降。 电车竞争激烈, 难以形成高毛利率。 储能业务和人形机器人在和中国的竞争中落后。 自动驾驶业务倒是很有潜力。 总体来说当前公司无法支撑其1.41T的估值和370的PE。 公司市值被严重高估, 做空有获利空间, 更能帮助对冲整体市场和AI风险。
创建标题: 营收增长停滞, 盈利持续收缩, PE却依旧高的离谱
危险信号: # 那些需要让我们重新审视自己的观点和风险的信号。
- 公司营收和盈利重新开始稳定的增长。
- 自动驾驶出租车开始规模化铺开, 为公司贡献显著营收。
当前决定: 保持-4.59%的持仓。 公司市值被严重高估, 做空有获利空间, 更能帮助对冲整体市场和AI风险。