目录
重要摘要
2026-08-06 当前观点: 我们认为深海挖矿最大的难点并不是取得合法的许可证, 而是技术和商业成本。 在现阶段和中短期未来看来, 我们认为深海挖矿难以实现可盈利的商业化运营。 TMC最近的Hype基本集中在许可证上。 因此造成的股价大幅上涨我们认为给做空获利提供了空间。
2026-09-28 当前决定: 增加空仓从-3.17%到-6%。 目前唯二的两个核心归零做空, 对判断很自信, 后续如果出现大幅上涨会倾向继续加仓。
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2026-09-28 | TMC | Short | -11,871.00 | 45,196.7 | 3.81 | -3.16% | -5.98% |
2026-09-28 当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TMC | -25,188.00 | 5.18 | 3.86 | 33,171.95 | 25.44% | -97,225.68 | -6.06% |
2026-09-28 交易记录:
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2025-07-08 | TMC | Short | -1,200.00 | 7,818.36 | 6.52 | ||
| 2025-07-17 | TMC | Short | -600.00 | 4,752.90 | 7.92 | ||
| 2025-10-07 | TMC | Short | -929.00 | 8,751.18 | 9.42 | ||
| 2026-01-14 | TMC | Short | -1,257.00 | 9,980.71 | 7.94 | ||
| 2026-01-22 | TMC | Short | -1,327.00 | 12,009.35 | 9.05 | ||
| 2026-02-19 | TMC | Short | -900.00 | 5,409.00 | 6.01 | ||
| 2026-02-19 | TMC | Short | -100.00 | 601.00 | 6.01 | ||
| 2026-02-26 | TMC | Short | -1,488.00 | 9,761.28 | 6.56 | ||
| 2026-06-09 | TMC | Short | -1,454.00 | 7,269.85 | 5.00 | -2.94% | -3.49% |
| 2026-08-07 | TMC | Short | -4,062.00 | 18,847.29 | 4.64 | -2.78% | -3.99% |
| 2026-09-28 | TMC | Short | -11,871.00 | 45,196.7 | 3.81 | -3.16% | -5.98% |
2026-08-06 技术路线: 深海挖矿。
- 相比深海挖矿, 深海采油是已经成熟了的。 深海采油的成本相较陆地采油是高很多的。
- 相比深海采油, 深海挖矿有很多额外的难点: 1 - 这些多金属结核分散在海床上, 你必须持续移动去收集。 一个是你在一个地方持续拿管子吸, 一个是你要用可移动机械去一个个收集, 复杂度和成本会高很多。 2 - 然后是从海底运送到海面, 高密度固体矿物可比液体石油难多了。 3 - 最后目标物的杂质程度也很不一样。 矿石会高很多。
- 退一步来说, 深海采矿真的技术可行 - 他们也没足够的投资能搞定, 并且可以商业化 - 我们认为可能性极低 + 这公司也没有足够的护城河, 他们所有的活动: 造船, 开采, 提炼。 全是外包的。
- 国际许可证 vs 美国许可证。 很多人关注在permit上, 但是我们感觉技术和商业成本才是最不可逾越的障碍。 | 之前NM在新几内亚的专属经济区内搞, 解决了许可证问题, 还是失败了。
2026-08-06 危险信号: # 那些需要让我们重新审视自己的观点和风险的信号。
- TMC商业化规模化开采出现实质的进度。
- TMC获得大额融资, 或者战略合作, 足够其用于完成规模化商业化开采。
完整笔记
创建笔记
备注: 我们过去的笔记比较偏意识流, 以方便快速记录和回顾为主要目的。 我们正在重新设计一套标准化的框架, 用于记录和发表投资笔记。
交易记录:
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2025-07-08 | TMC | Short | -1,200.00 | 7,818.36 | 6.52 | ||
| 2025-07-17 | TMC | Short | -600.00 | 4,752.90 | 7.92 | ||
| 2025-10-07 | TMC | Short | -929.00 | 8,751.18 | 9.42 | ||
| 2026-01-14 | TMC | Short | -1,257.00 | 9,980.71 | 7.94 | ||
| 2026-01-22 | TMC | Short | -1,327.00 | 12,009.35 | 9.05 | ||
| 2026-02-19 | TMC | Short | -900.00 | 5,409.00 | 6.01 | ||
| 2026-02-19 | TMC | Short | -100.00 | 601.00 | 6.01 | ||
| 2026-02-26 | TMC | Short | -1,488.00 | 9,761.28 | 6.56 | ||
| 2026-06-09 | TMC | Short | -1,454.00 | 7,269.85 | 5.00 | -2.94% | -3.49% |
当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TMC | -9,255.00 | 7.17 | 4.12 | 28,223.03 | 42.53% | -38,130.60 | -2.46% |
数据分析:
| 代码 | TMC | |
| 下次财报 | 08-17 | |
| 股价 | 4.12 | |
| Diluted Shares | 425.77 M | |
| Market Cap | 1.75 B | # 市值不是特别大, 但至少明显超过1B了。 |
| Revenue | 0.00 M | |
| Earning | -319.9 M | |
| PS | INF | # 装都不装, 不过也没什么好装的。 |
| PE | -5.48 | # 亏钱的速度还不错。 |
| Cash | 119.68 M | |
| FCF (-SBC) | -144.6 M | |
| Cash Runway | 0.83 | # 不到1年, 可以作为崩盘催化剂。 |
| PFCF | -12.13 | |
| 稀释 3年 | 12.33% | |
| 稀释 1年 | 23.31% | # 意外的, 稀释的还算克制那。 |
| Short Float % | 14.11% | |
| Days to Cover | 5.17 | # Float不高, 但是天数不低, 看来交易量小。 |
| Borrow Fee | 0.43% | |
| 合理市值 | 139.7 M | # 总有形资产。 |
| 盈利空间 | 92.03% | |
| 亏损强度 | -9.12% | # 还算不错的。 |
| 不可行自信 0-10 | 9 | # 我们对深海挖矿难以商业化的判断很有信心, 其实感觉给10都可以。 |
| 有崩催化剂 0-10 | 7 | # 现金0.83年。 |
| 无轧空风险 0-10 | 7 | # 其实挺低的, 但是交易量少导致DTC要5天。 |
外部观点
2025-07-04 WSM视频: Deep Sea Mining: Wall Street's Latest Scam
- 国际许可证 vs 美国许可证。 International Seabed Authority, 美国没有加入。
- 管理层之前的深海挖矿公司: Nautilus Minerals, 2019破产。 总共融资0.7B。
- NM和PNG深度合作, 可以在其专属经济区内采矿, 该政府直接投资0.12B。
- 我们的观点: 但还是失败了, 说明许可证不是问题, 技术和成本才是。 而现在新公司又重新把重点放在许可证上, 动机值得推敲。 | 其实Nautilus与TMC的项目也并不是完全相同。Nautilus要切割PNG海域的海底热液硫化物;TMC是在更深的国际海底收集多金属结核。
- TMC前身叫Deepgreen, SPAC的时候改名叫TMC。
- TMC CEO Gerard Barron是Nautilus Minerals的早期投资者,主要背景是创业、投资和广告,并非采矿工程师。 虽然NM破产了, 但他提前高点离场, 赚了很多。 $226,000的早期投资最终套现$31M。
- 本身=加拿大公司, 提炼=外包日本公司PAMCO, 操作=外包荷兰公司Allseas。
- 视频之后的进展:
- 2025-08: 发布预可行性研究。
- 2026-05: Allseas 合同正式变为约束性合同, 目标在2027Q4开始调试。
2025-08-18 Iceberg Research 6篇做空报告
- Nautilus Minerals的翻版:同样是深海采矿故事,同样由Gerard Barron这批人推动。
- 美国真正被中国卡脖子的是加工和稀土磁材,不是TMC的这些矿石。
- TMC的关键伙伴Allseas、PAMCO、Korea Zinc、Glencore等都在UNCLOS缔约国体系内。
公司具体分析和研究
技术路线: 深海挖矿。
- 相比深海挖矿, 深海采油是已经成熟了的。 深海采油的成本相较陆地采油是高很多的。
- 相比深海采油, 深海挖矿有很多额外的难点: 1 - 这些多金属结核分散在海床上, 你必须持续移动去收集。 一个是你在一个地方持续拿管子吸, 一个是你要用可移动机械去一个个收集, 复杂度和成本会高很多。 2 - 然后是从海底运送到海面, 高密度固体矿物可比液体石油难多了。 3 - 最后目标物的杂质程度也很不一样。 矿石会高很多。
- 退一步来说, 深海采矿真的技术可行 - 他们也没足够的投资能搞定, 并且可以商业化 - 我们认为可能性极低 + 这公司也没有足够的护城河, 他们所有的活动: 造船, 开采, 提炼。 全是外包的。
- 国际许可证 vs 美国许可证。 很多人关注在permit上, 但是我们感觉技术和商业成本才是最不可逾越的障碍。 | 之前NM在新几内亚的专属经济区内搞, 解决了许可证问题, 还是失败了。
当前管理层: 之前就做了个深海挖矿公司, 倒闭破产了, 但是管理层和早期投资者却捞了不少钱。
- Gerard Barron,CEO + Chairman: 早期Nautilus投资者, 后来直接主导公司, 在NM破产前高位套现, $226,000的早期投资最终套现$31M。
- Anthony O’Sullivan,Chief Development Officer: 前Nautilus COO。
历史商业时间表:2021 年说 2024 初始商业生产;2022/2023 变成 2024 年末/2025 年初;2023 年后变成 Q4 2025;2024 年暂停 CAPEX 等监管明确;2025/2026 转向美国 NOAA 路径,当前说法是 Q1 2027 前许可、Q4 2027 commissioning。时间表持续右移。
总共融资额: Nautilus Minerals在破产前累计融资~0.69B。 | TMC目前累计融资~0.53B。
股票社区:
当前观点: 我们认为深海挖矿最大的难点并不是取得合法的许可证, 而是技术和商业成本。 在现阶段和中短期未来看来, 我们认为深海挖矿难以实现可盈利的商业化运营。 TMC最近的Hype基本集中在许可证上。 因此造成的股价大幅上涨我们认为给做空获利提供了空间。
创建标题: 深海挖矿的核心问题不是许可证, 而是技术和商业成本。
危险信号: # 那些需要让我们重新审视自己的观点和风险的信号。
- TMC商业化规模化开采出现实质的进度。
- TMC获得大额融资, 或者战略合作, 足够其用于完成规模化商业化开采。
新闻: 报道称TMC将参加特朗普关键矿产圆桌会议
股价波动: 今天上涨了13%, 距月内低点上涨了36%。
当前决定: 把当前仓位由-2.78%提升到-4.00%。 后续如果因为许可证新闻股价继续上涨, 计划接着加仓。
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2026-08-07 | TMC | Short | -4,062.00 | 18,847.29 | 4.64 | -2.78% | -3.99% |
当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TMC | -13,317.00 | 6.40 | 4.63 | 23,543.21 | 27.63% | -61,657.71 | -3.98% |
Q2财报发布
数据分析:
| 代码 | TMC | TMC | |
| 下次财报 | 08-17 | 11-10 | |
| 股价 | 4.12 | 4.54 | |
| Diluted Shares | 425.77 M | 433.24 M | |
| Market Cap | 1.75 B | 1.97 B | # 市值不是特别大, 但至少明显超过1B了。 |
| Revenue | 0.00 M | 0.00 M | |
| Earning | -319.9 M | -305.6 M | |
| PS | INF | INF | # 装都不装, 不过也没什么好装的。 |
| PE | -5.48 | -6.44 | # 亏钱的速度还不错。 |
| Cash | 119.68 M | 98.66 M | |
| FCF (-SBC) | -144.6 M | -164.3 M | |
| Cash Runway | 0.83 | 0.60 | # 出现了一定的恶化。 |
| PFCF | -12.13 | -11.97 | |
| 稀释 3年 | 12.33% | 15.06% | |
| 稀释 1年 | 23.31% | 9.26% | # 意外的, 稀释的非常克制。 |
| Short Float % | 14.11% | 12.94% | |
| Days to Cover | 5.17 | 5.19 | # Float不高, 但是天数不低, 交易量小。 |
| Borrow Fee | 0.43% | 0.68% | |
| 合理市值 | 139.7 M | 135.6 M | # 总有形资产。 |
| 盈利空间 | 92.03% | 93.10% | |
| 亏损强度 | -9.12% | -7.77% | # 还可以吧。 |
| 不可行自信 0-10 | 9 | 9 | # 我们对深海挖矿难以商业化的判断很有信心, 其实给10都可以。 |
| 有崩催化剂 0-10 | 7 | 7 | # 现金0.6年。 |
| 无轧空风险 0-10 | 7 | 5 | # 政府入股造成股价大幅上涨并触发轧空的风险是真实存在的。 |
电话会消息:
- 公司正式承认原先预期的 Q1 2027 获证时间已经不太可能实现。
- 8月7日特朗普关键矿产圆桌会议公布的约30亿美元投资中,没有任何一笔明确投向 TMC 或结核开采。
营收趋势:
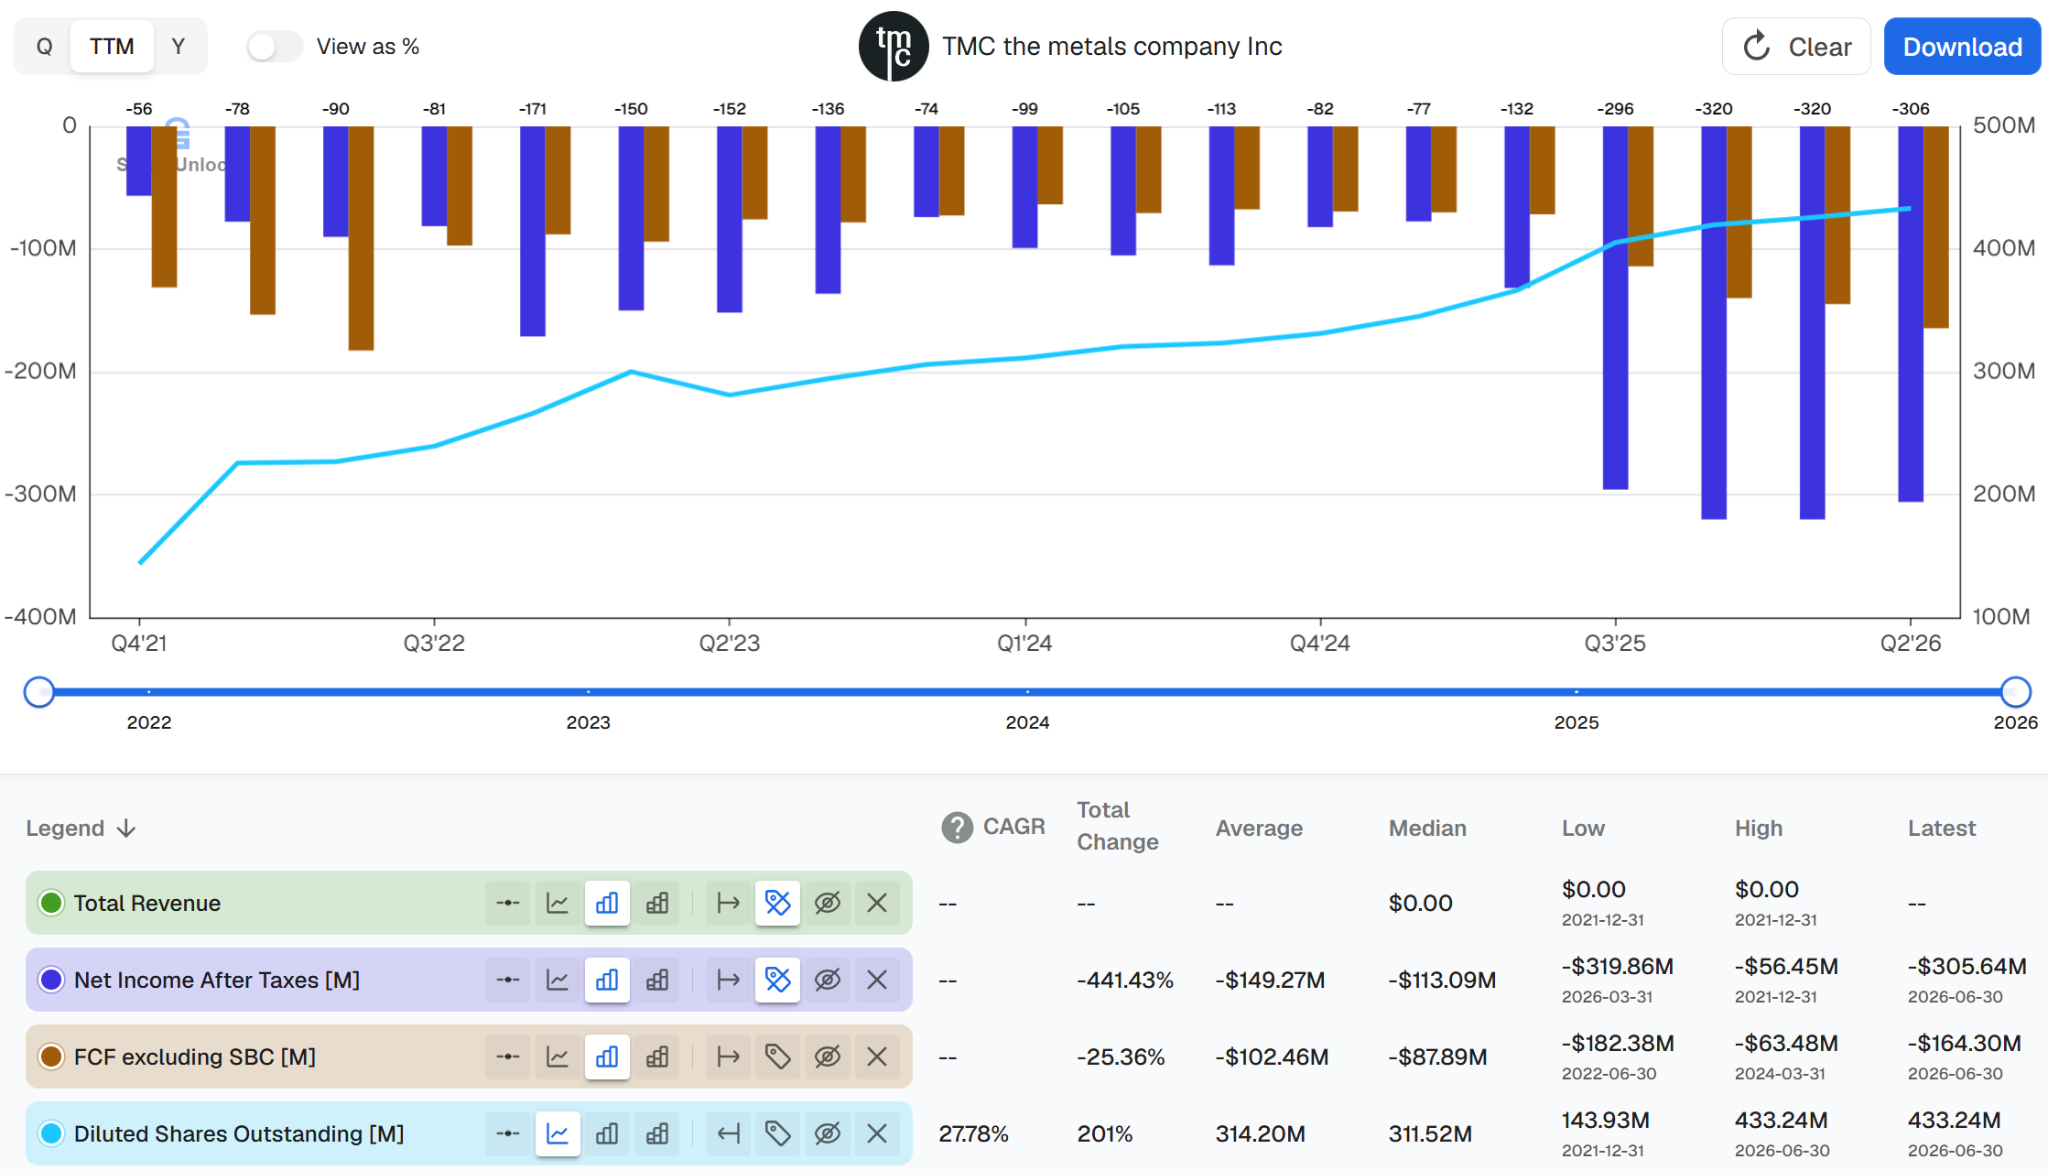
考虑加仓
价格变动: 相比25年10月的最高点, 下跌了64.22%。
当前决定: 增加空仓从-3.17%到-6%。 目前唯二的两个核心归零做空, 对判断很自信, 后续如果出现大幅上涨会倾向继续加仓。
| 日期 | 代码 | 行为 | 数量 | 总额 | 成交价 | 之前权重 | 之后权重 |
|---|---|---|---|---|---|---|---|
| 2026-09-28 | TMC | Short | -11,871.00 | 45,196.7 | 3.81 | -3.16% | -5.98% |
当前仓位:
| 代码 | 总股数 | 总平均成本 | 当前价格 | 收益 | 回报 | 敞口 | 权重 |
|---|---|---|---|---|---|---|---|
| TMC | -25,188.00 | 5.18 | 3.86 | 33,171.95 | 25.44% | -97,225.68 | -6.06% |